

Para cancelar registralmente una hipoteca debes obtener el certificado de deuda cero del banco, otorgar la escritura pública de cancelación ante notario y presentar esa escritura en el Registro de la Propiedad. Solo con la inscripción registral la finca queda libre de cargas de forma oficial, aunque hayas terminado de pagar el préstamo hace meses. El trámite no es automático: nadie lo hace por ti si no lo inicias.
En resumen:
- El certificado de deuda cero debe incluir datos del titular, finca, número de préstamo y una declaración de saldo cero, sin coste y con respuesta en un plazo razonable.
- La cancelación registral requiere llevar la escritura pública firmada, liquidar el impuesto de actos jurídicos documentados y presentar todo en el Registro de la Propiedad.
- Los costos principales son honorarios notariales, aranceles registrales y, opcionalmente, gestoría, calculados sobre la responsabilidad hipotecaria original, con presupuestos aconsejables.
- La inscripcion en el Registro no es automática, puede tardar semanas o meses si hay errores o devoluciones, y requiere seguimiento activo del trámite.
- Es recomendable actuar cuanto antes y no dejar para después la obtención del certificado, ya que fusiones bancarias y apoderados ausentes dificultan el proceso.
Tabla de contenidos
- Cómo pedir el certificado de deuda cero y qué debe incluir
- La escritura de cancelación: notario y apoderado del banco
- Liquidación fiscal e inscripción en el Registro de la Propiedad
- Gastos de la cancelación: quién paga notaría, registro y gestoría
- Cuánto tarda el Registro y cómo subsanar una devolución
- Qué hacer si el banco se niega a cancelar la hipoteca
- Checklist de documentos antes de iniciar el trámite
- Perspectiva de Albegar: por qué no conviene retrasar este trámite
- Cancelación voluntaria frente a cancelación judicial
- Lo que la mayoría de guías no te dice sobre este trámite
- Gestión integral de la cancelación: cuando prefieres delegarlo todo
- Fuentes
- Preguntas frecuentes
Cómo pedir el certificado de deuda cero y qué debe incluir
El certificado de deuda cero es el documento con el que el banco confirma que no queda saldo pendiente del préstamo. Sin él no puedes avanzar: es la base sobre la que se redacta después la escritura de cancelación. La entidad está obligada a expedirlo sin coste alguno, tal y como recoge la guía de HelpMyCash sobre este certificado.
Puedes solicitarlo en la sucursal donde firmaste el préstamo, por banca electrónica o llamando a atención al cliente. El documento debe incluir tus datos como titular, la identificación registral de la finca, el número de préstamo y una declaración expresa de que la deuda está extinguida.
La entidad debería responder en un plazo razonable, aunque no existe un periodo legal específico para emitir el certificado de deuda cero. Si el banco se demora más, puedes reclamar por escrito y guardar copia de esa reclamación.
Hay casos que se complican: bancos absorbidos por fusiones, sucursales cerradas o apoderados que ya no trabajan en la entidad. Por eso conviene actuar cuanto antes, sin esperar a que surja una necesidad urgente de vender, según recoge idealista/news en su artículo sobre este certificado.
- El certificado debe llevar fecha, sello y firma de la entidad.
- Pide siempre una copia en formato digital además de la física.
- Verifica que el número de préstamo coincide exactamente con el de tu escritura original.
Consejo profesional: Guarda el certificado en una carpeta digital junto con tu escritura de compra. Si el banco cambia de nombre por una fusión en los próximos años, tener ese papel te ahorrará semanas de gestiones.
La escritura de cancelación: notario y apoderado del banco
Con el certificado en mano, el siguiente paso es acudir a notaría para otorgar la escritura pública de cancelación. Este documento recoge que la deuda ha quedado extinguida y sirve como título inscribible ante el Registro de la Propiedad, según explica Legia.
El proceso funciona así:
- El notario redacta la escritura a partir del certificado de deuda cero y de los datos de tu escritura de préstamo original.
- Un apoderado del banco, con facultades específicas para este acto, firma la escritura junto a ti o de forma independiente, según el procedimiento de cada entidad.
- Si el apoderado no comparece, la entidad puede emitir una certificación bancaria válida como alternativa, o el propietario puede recurrir a la vía judicial cuando el acreedor no da su consentimiento.
En la práctica, muchas notarías ya coordinan directamente con el departamento correspondiente del banco, así que tu presencia física suele limitarse a la firma.
Liquidación fiscal e inscripción en el Registro de la Propiedad
Antes de presentar la escritura en el Registro, hay que liquidar el impuesto de actos jurídicos documentados (AJD) correspondiente. En la práctica, las cancelaciones de hipoteca están exentas de este pago, un punto que confirman las guías notariales especializadas en el trámite.
Una vez liquidado el impuesto, presentas la escritura en el Registro de la Propiedad de la localidad donde está inscrita la finca. El registrador califica el documento y, si todo es correcto, inscribe la cancelación.
El proceso completo sigue una secuencia fija: certificado de saldo cero, escritura, liquidación fiscal e inscripción registral. La inscripción nunca ocurre de forma automática solo por haber pagado el préstamo, tal y como detalla la notaría especializada en cancelaciones hipotecarias.
Para comprobar que la carga ha desaparecido, solicita una nota simple registral después de la inscripción:
- Confirma que la hipoteca ya no aparece entre las cargas de la finca.
- Sirve como prueba documental si vendes o hipotecas de nuevo el inmueble.
- Puedes pedirla en el propio Registro o de forma telemática.
Gastos de la cancelación: quién paga notaría, registro y gestoría
El certificado de deuda cero es gratuito por ley. A partir de ahí, sí hay costes que dependen de la responsabilidad hipotecaria fijada en tu escritura original, es decir, del capital, los intereses y las costas que se garantizaron en su día.
Los aranceles notariales y registrales se calculan sobre esa cifra, y conviene pedir presupuesto antes de firmar nada, según recomienda la notaría orensana especializada en este trámite.
Las partidas habituales son:
- Honorarios notariales: los abona el propietario, calculados según la responsabilidad hipotecaria.
- Arancel registral: también corre a cargo del propietario, con importes regulados.
- Gestoría (opcional): si delegas el trámite, suele cobrar un importe adicional por coordinación.
- Desplazamiento del apoderado: algunas entidades intentan cobrarlo, pero puedes reclamarlo si consideras que no corresponde.
Comparar presupuestos notariales por escrito evita sorpresas y te permite elegir la opción más ajustada a tu caso.
Cuánto tarda el Registro y cómo subsanar una devolución
El registrador dispone de un plazo de calificación para revisar la escritura presentada. Si detecta algún defecto, emite una nota de calificación con los motivos de la devolución y da un plazo para subsanarlo, generalmente de treinta días, según indica Legia.es.
Los errores más frecuentes son:
- Discrepancias entre los datos de la finca en la escritura y los del Registro.
- Falta de facultades suficientes del apoderado que firmó en nombre del banco.
- Certificados de deuda cero caducados por haber transcurrido demasiado tiempo desde su emisión.
Si recibes una devolución, contacta con la notaría para corregir el documento y volver a presentarlo dentro del plazo indicado. Hacer un seguimiento activo evita que el expediente quede olvidado durante meses.
Qué hacer si el banco se niega a cancelar la hipoteca
Cuando la entidad se retrasa injustificadamente o se niega a colaborar, el primer paso es una reclamación escrita dirigida al servicio de atención al cliente del banco, conservando copia con fecha de entrada.
Si no responde en un plazo razonable, puedes acudir al Banco de España, que supervisa este tipo de conflictos entre clientes y entidades financieras. No sustituye a un tribunal, pero puede presionar a la entidad para que actúe.
Cuando el acreedor no da su consentimiento y no existe otra vía, queda el procedimiento judicial. El artículo 82 de la Ley Hipotecaria contempla la cancelación por resolución judicial cuando no hay acuerdo con el titular del crédito, como recoge la guía legal de Legia.es. Esta vía suele alargar el proceso varios meses, frente a las pocas semanas que exige la vía notarial estándar.
- Guarda todos los correos, cartas y justificantes de contacto con el banco.
- Pide siempre confirmación por escrito de cualquier compromiso verbal.
- Consulta con un abogado si el conflicto se prolonga más de dos o tres meses.
Consejo profesional: Antes de plantear una demanda, pide al Registro un informe sobre el estado exacto del expediente. A veces el problema no es el banco, sino un defecto de subsanación que nadie corrigió.
Checklist de documentos antes de iniciar el trámite
Reunir toda la documentación antes de pisar la notaría ahorra visitas innecesarias y acelera la inscripción.
- Certificado de deuda cero emitido por el banco.
- Escritura original del préstamo hipotecario.
- Nota simple actualizada de la finca.
- DNI o NIE vigente del titular o titulares.
- Poderes del apoderado del banco, si el trámite lo requiere.
| Documento | Quién lo emite | Para qué sirve |
|---|---|---|
| Certificado de deuda cero | Banco | Confirma que no queda deuda pendiente |
| Escritura de préstamo original | Notaría (archivo) | Identifica la finca y la responsabilidad hipotecaria |
| Nota simple | Registro de la Propiedad | Verifica cargas antes y después de la cancelación |
| DNI o NIE | Titular | Acredita identidad ante notario y Registro |
Guarda copia digital de cada documento y anota la fecha de cada gestión. Ese pequeño orden marca la diferencia entre un trámite de semanas y uno que se alarga meses.
Perspectiva de Albegar: por qué no conviene retrasar este trámite
Desde la experiencia diaria de Albegar en Valencia, la cancelación registral pendiente es uno de los frenos más comunes cuando un propietario decide vender o alquilar. Una finca con la hipoteca todavía anotada en el Registro genera dudas en compradores e inquilinos, aunque la deuda esté saldada desde hace tiempo.
Hemos visto expedientes bloqueados durante meses por fusiones bancarias que dejaron certificados de deuda cero sin validez o por apoderados que ya no existían en la entidad absorbente. En esos casos, quien ya tenía toda la documentación resolvió el problema en semanas; quien no la tenía, tardó mucho más.
Si prefieres delegar la coordinación con notaría y Registro, Albegar acompaña a propietarios en todo el proceso previo a una venta con seguridad jurídica.
Cancelación voluntaria frente a cancelación judicial
La cancelación voluntaria es la vía habitual: banco y propietario están de acuerdo, el apoderado firma la escritura o emite una certificación válida, y el Registro inscribe la cancelación en cuestión de semanas. Es rápida, barata y no requiere intervención de un juez.
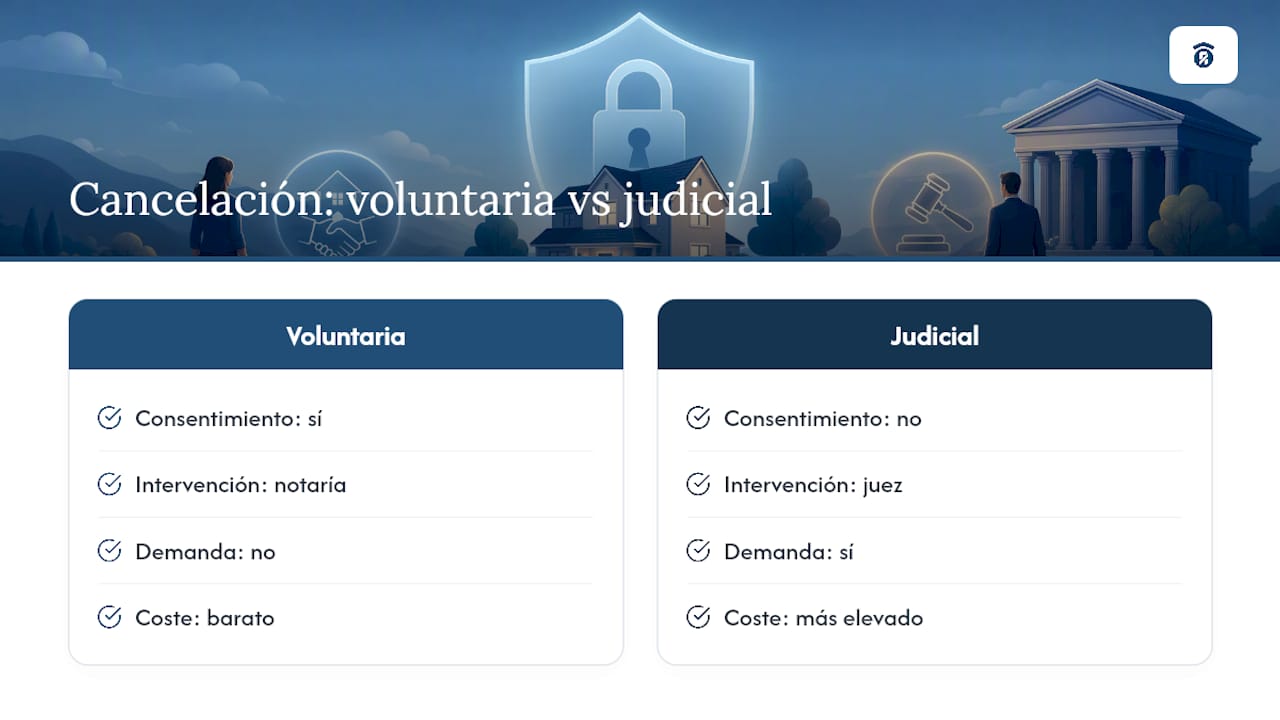
La cancelación judicial entra en juego cuando el acreedor no consiente o no comparece, y no existe otra forma de obtener un título inscribible. El artículo 82 de la Ley Hipotecaria permite entonces que sea una resolución judicial la que ordene la cancelación, sustituyendo el consentimiento que el banco no ha dado.
La diferencia práctica es enorme. La vía voluntaria depende de la notaría y del Registro, con plazos medidos en semanas. La vía judicial implica presentar una demanda, esperar señalamiento, y en muchos casos, superar varios meses hasta obtener sentencia firme.
Por eso la inmensa mayoría de cancelaciones se resuelven por la vía voluntaria. Los casos judiciales suelen aparecer cuando el banco ha desaparecido sin dejar sucesor claro, cuando hay disputas sobre el importe realmente adeudado, o cuando el titular original ha fallecido y sus herederos no logran localizar a un apoderado con facultades vigentes. Si te encuentras en alguno de estos escenarios, conviene acudir a un abogado especializado en derecho registral antes de acumular más retrasos, porque cuanto más tiempo pase, más difícil resulta reconstruir la cadena de responsables dentro de la entidad.
Lo que la mayoría de guías no te dice sobre este trámite
La mayoría de guías sobre cancelación registral tratan el proceso como un puro papeleo mecánico. La realidad es más irregular: el cuello de botella casi nunca está en el Registro, sino en la respuesta del banco. Las fusiones bancarias de los últimos años han multiplicado los casos de certificados caducados o apoderados que ya no existen en la entidad absorbente.
El error más común no es desconocer los pasos, sino esperar demasiado para empezar. Muchos propietarios dejan pasar años tras terminar de pagar, y cuando por fin necesitan vender con prisa, descubren que su banco original ya no existe como tal. Priorizar el certificado de deuda cero en cuanto liquidas el préstamo, aunque no tengas planes inmediatos de venta, es la decisión que más tiempo ahorra a largo plazo.
— YellowRock
Gestión integral de la cancelación: cuando prefieres delegarlo todo
Coordinar notaría, banco y Registro exige tiempo que no siempre sobra, sobre todo si trabajas o vives fuera de Valencia. Existe la opción de contratar a una agencia inmobiliaria que ayude a coordinar con notaría y gestoría, y en la verificación registral necesaria antes de vender o alquilar.
Tener la finca libre de cargas inscrita agiliza cualquier operación posterior, ya sea una venta directa o un alquiler gestionado. Si estás valorando vender tu vivienda una vez cancelada la hipoteca, Albegar ofrece una valoración gratuita de tu vivienda como primer paso, sin compromiso, y te orienta sobre los gastos asociados a la operación. Solicita esa valoración y decide con datos reales sobre la mesa.
Fuentes
- ¿Qué es el certificado de deuda cero y cómo se consigue? — HelpMyCash
- ¿Qué es el certificado de deuda cero y cómo conseguirlo? — idealista/news
- Legia
- Notaria-madrid
Preguntas frecuentes
¿Qué se necesita para la cancelación registral de una hipoteca?
Necesitas el certificado de deuda cero del banco, la escritura pública de cancelación firmada ante notario y presentar esa escritura en el Registro de la Propiedad tras liquidar el impuesto correspondiente.
¿Qué pasa si no cancelo la hipoteca en el Registro?
La finca sigue mostrando la hipoteca como carga activa, aunque la deuda esté pagada, lo que puede frenar o encarecer una venta futura y generar dudas en compradores o inquilinos.
¿Caduca la cancelación registral de una hipoteca?
La cancelación en sí no caduca una vez inscrita, pero el certificado de deuda cero puede perder validez con el tiempo, especialmente si el banco original desaparece por una fusión.
¿Cuánto tarda todo el proceso de cancelación?
Con la documentación completa, la vía voluntaria suele resolverse en pocas semanas entre notaría y Registro; los casos con devoluciones por subsanar o la vía judicial pueden alargarse varios meses.
¿Puedo cancelar la hipoteca sin ir al banco?
Sí, en muchos casos el apoderado del banco firma la escritura de forma independiente y no requiere tu presencia simultánea en notaría, aunque siempre debes solicitar antes el certificado de deuda cero.


