

La rentabilidad bruta de un alquiler se calcula dividiendo los ingresos anuales entre el precio de compra y multiplicando por 100. La rentabilidad neta hace lo mismo, pero primero resta todos los gastos. Dos fórmulas, una decisión.
- Rentabilidad bruta: (alquiler mensual × 12 / precio de compra) × 100
- Rentabilidad neta: (ingresos anuales − gastos deducibles) / coste total × 100
Un ejemplo inmediato: un piso comprado por 200.000 € que genera 900 € al mes produce una rentabilidad bruta moderada. Si consideramos gastos anuales, la rentabilidad neta será sensiblemente menor. Esa diferencia de 1,5 puntos porcentuales es lo que separa una estimación optimista de la realidad. La Agencia Tributaria define qué gastos son deducibles para calcular el rendimiento neto del capital inmobiliario, y conocerlos es el primer paso antes de hacer cualquier cálculo.
Puntos clave
Calcular la rentabilidad neta real de un alquiler requiere incluir todos los gastos deducibles, la vacancia estimada y, si hay hipoteca, el cash-on-cash sobre el capital propio.
| Punto | Detalles |
|---|---|
| Siempre calcula bruta y neta | La bruta filtra oportunidades; la neta decide si compras. |
| Incluye todos los gastos | IBI, comunidad, seguro, amortización y vacancia cambian el resultado en 1–2 puntos porcentuales. |
| Usa cash-on-cash con hipoteca | Divide el flujo de caja neto entre tu capital propio para conocer la rentabilidad real de tu dinero. |
| Benchmark orientativo: 4–7 % neto | Por debajo del 4 % conviene analizar la revalorización esperada; por encima del 7 % revisa el riesgo. |
| Simula con y sin reducción fiscal | Las reducciones de la Agencia Tributaria (60–90 %) pueden mejorar el resultado fiscal de forma significativa. |
Tabla de contenidos
- ¿Qué diferencia la rentabilidad bruta de la rentabilidad neta?
- Datos que necesitas reunir antes de hacer el cálculo
- Fórmulas paso a paso: bruta, neta y cash-on-cash
- Ejemplo práctico paso a paso con números completos
- ¿Qué porcentaje de rentabilidad se considera bueno?
- Errores comunes que reducen la rentabilidad efectiva
- Herramientas para comprobar la rentabilidad sin hacer los cálculos a mano
- Cómo incorporar la hipoteca en el cálculo
- Lo que revisamos antes de recomendar una inversión en alquiler
- Fuentes
- Preguntas frecuentes
¿Qué diferencia la rentabilidad bruta de la rentabilidad neta?
La rentabilidad bruta es un primer filtro rápido: divide los ingresos anuales entre el valor del inmueble. Sirve para comparar oportunidades en segundos, pero no dice nada sobre lo que realmente te quedas. La neta sí lo hace.
Para pasar de bruta a neta hay que restar los gastos reales que soporta el propietario. Según la Agencia Tributaria, los deducibles incluyen:
- Intereses del préstamo hipotecario
- Reparaciones y conservación del inmueble
- Tributos locales (IBI, tasa de basura)
- Primas de seguros del hogar
- Amortización del inmueble (generalmente el 3 % del valor de construcción)
- Gastos de comunidad y administración
La bruta es útil en la fase de búsqueda, cuando comparas diez pisos a la vez. La neta es la que usas para decidir si compras, porque refleja el rendimiento real sobre tu inversión. Confundir ambas es el error más frecuente entre inversores que se llevan sorpresas en el primer año.
Datos que necesitas reunir antes de hacer el cálculo
Antes de aplicar cualquier fórmula, reúne estos datos. Sin ellos, el resultado no vale nada.
Costes de adquisición:
- Precio de compra
- Impuestos de compra: IVA (obra nueva) o ITP (segunda mano, varía por comunidad autónoma)
- Gastos de notaría, registro y gestoría
- Comisión de agencia si la hay
Inversión inicial:
- Coste de reforma o puesta a punto
- Mobiliario y electrodomésticos si el piso se alquila amueblado
- Obras de adecuación o mejora
Ingresos previstos:
- Alquiler mensual estimado (consulta rentas comparables en la zona)
- Meses de ocupación real al año (descuenta vacancia media)
- Ingresos adicionales: plaza de garaje, trastero
Gastos recurrentes anuales:
- IBI y tasa de basura
- Cuota de comunidad de propietarios
- Seguro del hogar y, si procede, seguro de impago
- Mantenimiento y pequeñas reparaciones
- Gestoría o administración
- Amortización fiscal del inmueble
Costes financieros (si hay hipoteca):
- Cuota mensual total (capital + intereses)
- Tipo de interés y plazo pendiente
Consejo profesional: Estima entre uno y dos meses de vacancia al año y provisiona entre 500 € y 1.000 € anuales para reparaciones imprevistas. Quien no lo hace suele descubrirlo cuando la caldera se rompe en enero.
Fórmulas paso a paso: bruta, neta y cash-on-cash
1. Rentabilidad bruta
La más sencilla. Según idealista, la operación es directa:
(Alquiler mensual × 12 / Precio de compra) × 100
Ejemplo: 900 € × 12 = 10.800 € / 200.000 € × 100 = rentabilidad bruta moderada.
2. Rentabilidad neta
(Ingresos anuales − Gastos anuales deducibles) / Coste total de adquisición × 100
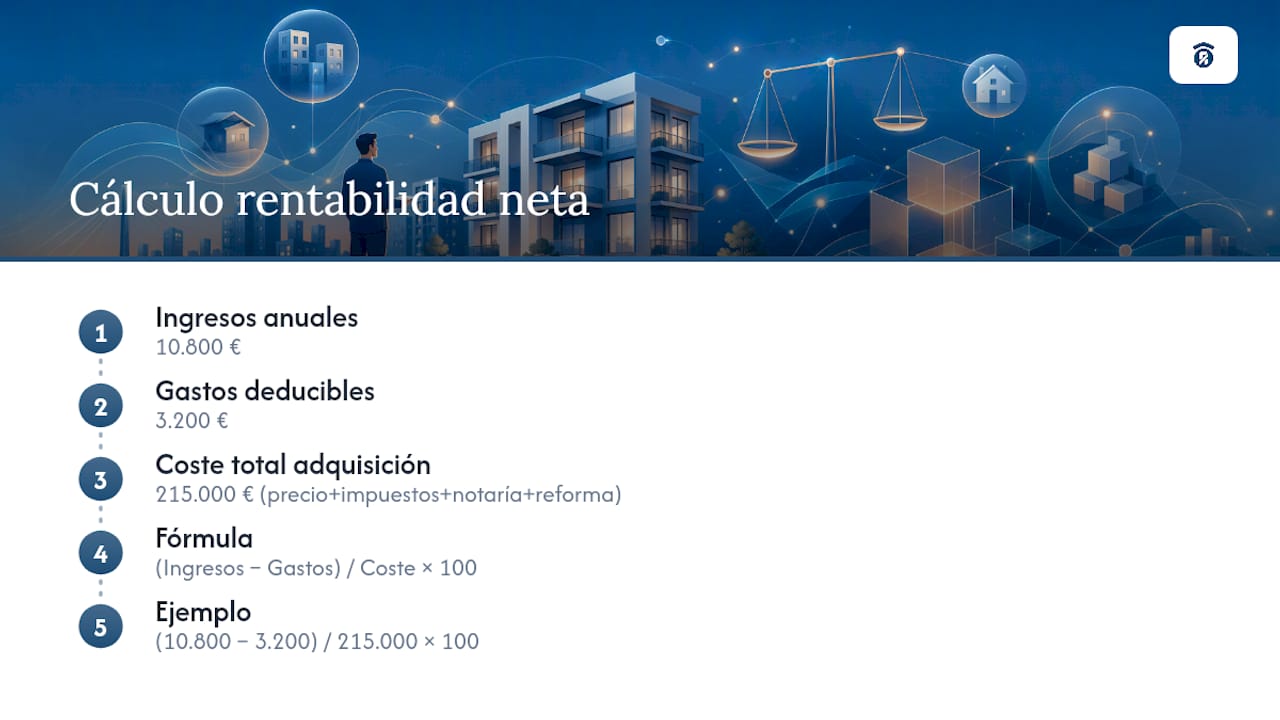
El coste total incluye precio de compra más impuestos, notaría y reforma. Los gastos deducibles son los listados en el apartado anterior.
Ejemplo: (10.800 € − 3.200 €) / 215.000 € × 100 = rentabilidad neta menor después de gastos.
3. Cash-on-cash (con financiación)
Cuando hay hipoteca, la rentabilidad sobre el precio total del inmueble no refleja lo que rinde tu dinero. El cash-on-cash mide el flujo de caja neto anual sobre el capital propio invertido.
El flujo de caja neto es: ingresos anuales − gastos operativos − cuotas de hipoteca anuales. El capital propio es la entrada más los gastos de compra y reforma que pagaste de tu bolsillo.
Advertencia: usa el coste total acumulado (precio + impuestos + reforma) como denominador en la rentabilidad bruta y neta. Usa solo el capital propio desembolsado en el cash-on-cash. Mezclar denominadores es el error que hace que los números parezcan mejores de lo que son.
La Agencia Tributaria aplica reducciones al rendimiento neto del 90 %, 70 %, 60 % o 50 % según condiciones del contrato, con una base máxima de reducción de 300.000 €. Simular con y sin reducción cambia el resultado fiscal de forma significativa.
Ejemplo práctico paso a paso con números completos
Datos de entrada:
Paso 1. Rentabilidad bruta
950 € × 11 meses = 10.450 € ingresos reales
(10.450 / 226.000) × 100 = rentabilidad bruta aproximada.
Paso 2. Rentabilidad neta
Gastos deducibles: 600 + 900 + 300 + 500 + 4.068 = 6.368 €
(10.450 − 6.368) / 226.000 × 100, = rentabilidad neta baja antes de IRPF.
Paso 3. Cash-on-cash
Flujo de caja: 10.450 − 6.368 − 7.200 = −3.118 € (negativo con hipoteca a tipo actual)
Este resultado indica que el inmueble no genera caja positiva en los primeros años con financiación al tipo actual. La apuesta es, en parte, a la revalorización. Quien no calcula este paso suele descubrirlo tarde.
¿Qué porcentaje de rentabilidad se considera bueno?
No existe un número universal, pero hay referencias útiles.
Factores que elevan o reducen el umbral aceptable:
- Revalorización esperada: un piso en zona de alta demanda con revalorización del 3 %–4 % anual puede justificar una rentabilidad neta del 3 %. Uno en zona estancada, no.
- Tipo de alquiler: el vacacional puede generar más ingresos brutos, pero también más gastos operativos, más vacancia y mayor carga fiscal.
- Fiscalidad: las reducciones del rendimiento neto en contratos de vivienda habitual mejoran el resultado fiscal efectivo frente al alquiler vacacional o de temporada.
- Demanda local: la dinámica de oferta y demanda en la zona determina tanto la renta sostenible como el riesgo de vacancia. Un mismo porcentaje bruto es más atractivo en un mercado con lista de espera de inquilinos que en uno con pisos vacíos durante meses.
Consejo profesional: *Consulta rentas comparables reales en la zona antes de fijar el alquiler estimado.
Errores comunes que reducen la rentabilidad efectiva
La mayoría de los cálculos optimistas fallan por omisión, no por error aritmético.
- Ignorar la vacancia. Un mes vacío al año reduce los ingresos un 8,3 %. Dos meses, un 16,7 %. Calcular sobre 12 meses llenos es el error más extendido.
- Subestimar reformas. Una cocina o un baño reformados duran entre 10 y 15 años. No provisionar para su sustitución hace que el gasto aparezca como un shock, no como un coste previsto.
- Olvidar la amortización fiscal. No incluirla en el cálculo de la neta distorsiona el resultado y puede llevar a pagar más impuestos de los necesarios.
- Calcular mal los costes financieros. La cuota de hipoteca incluye capital e intereses; solo los intereses son deducibles fiscalmente. Confundirlos infla los gastos deducibles en el papel.
- No contemplar gastos extraordinarios. Una derrama de comunidad para rehabilitar la fachada, una indemnización por resolución anticipada de contrato o los costes legales de un impago pueden absorber varios meses de renta de golpe.
- Usar el precio de compra sin impuestos como denominador. El coste real de adquisición incluye ITP o IVA, notaría y registro. Ignorarlos hace que la rentabilidad calculada sea artificialmente alta.
Herramientas para comprobar la rentabilidad sin hacer los cálculos a mano
Varias calculadoras online permiten validar los números en minutos:
- Calculadora de Bankinter: diferencia bruta y neta, incluye campos para hipoteca, reformas y comunidad. Útil para un primer análisis rápido.
- Omni Calculator: permite ajustar meses de vacancia, subsidios al inquilino y costes operativos para obtener la renta efectiva neta en escenarios reales.
- Hoja de cálculo propia: ninguna calculadora online sustituye a un modelo propio con tres escenarios (optimista, base y pesimista). Guarda los supuestos clave: renta estimada, vacancia, tipo de interés, reforma prevista.
Consejo profesional: Crea tres pestañas en tu hoja de cálculo: escenario optimista (11 meses ocupados, sin reformas), base (10 meses, reforma cada 12 años) y pesimista (9 meses, reforma cada 8 años y derrama cada 5). La diferencia entre el optimista y el pesimista suele ser de 1,5 a 2 puntos porcentuales de rentabilidad neta.
Cómo incorporar la hipoteca en el cálculo
Con financiación, hay dos formas de medir la rentabilidad y cada una responde a una pregunta distinta.
Opción A: rentabilidad sobre el coste total
Usa los ingresos netos (sin restar la cuota de hipoteca) divididos entre el coste total del inmueble. Mide cuánto rinde el activo independientemente de cómo lo hayas financiado. Es la métrica correcta para comparar inmuebles entre sí.
Opción B: cash-on-cash sobre capital propio
Resta la cuota de hipoteca completa del flujo de caja y divide entre el dinero que pusiste de tu bolsillo. Mide cuánto rinde tu capital, no el activo. Es la métrica correcta para decidir si la inversión tiene sentido dado tu nivel de apalancamiento.
Pasos para calcular el cash-on-cash:
- Calcula los ingresos anuales reales (renta × meses ocupados).
- Resta todos los gastos operativos (IBI, comunidad, seguro, mantenimiento, gestoría).
- Resta las cuotas anuales de hipoteca (capital + intereses).
- Divide el resultado entre tu capital propio (entrada + gastos de compra + reforma).
- Multiplica por 100.
El efecto del plazo importa: a 30 años, la cuota es menor y el cash-on-cash mejora en los primeros años, pero pagas más intereses totales. A 10 años, la cuota es alta y el flujo de caja puede ser negativo aunque el inmueble sea rentable a largo plazo. Para inversiones financiadas, el cash-on-cash es la métrica que realmente informa sobre la rentabilidad del capital propio.
Lo que revisamos antes de recomendar una inversión en alquiler
Calcular la rentabilidad sobre papel es necesario, pero no suficiente. Hay comprobaciones previas que los números no capturan.
Antes de comprar para alquilar, conviene verificar: la demanda real de alquiler en la zona (no la demanda teórica), las rentas comparables de inmuebles similares en el mismo radio, el estado legal del inmueble (cargas, derramas pendientes, situación urbanística) y los gastos reales de gestión si no vas a gestionarlo tú mismo.
Albegar ofrece valoración gratuita de vivienda en Valencia y un servicio de gestión integral del alquiler que incluye estimación de gastos reales, búsqueda de inquilinos, gestión de contratos y seguimiento del cobro. Para propietarios que quieren maximizar la rentabilidad neta sin asumir la carga operativa, externalizar la gestión suele compensar el coste de la comisión.

Si tienes un inmueble en Valencia o estás valorando comprar para alquilar, el primer paso es conocer la renta de mercado real y los gastos reales de tu zona. Albegar lo analiza sin coste.
Fuentes
- Cálculo del rendimiento del alquiler de un inmueble (gastos deducibles) — Agencia Tributaria
- Comprar para alquilar: calcular la rentabilidad del alquiler — idealista/news
- Calculadora rentabilidad alquiler de una vivienda
- Calculadora de la rentabilidad neta del alquiler — Omni Calculator
Para casos con fiscalidad compleja (varios inmuebles, alquiler vacacional, rendimientos negativos), consulta a un asesor fiscal que conozca la normativa de tu comunidad autónoma.
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Cómo se calcula la rentabilidad de una propiedad alquilada?
Divide los ingresos anuales por alquiler entre el precio de compra y multiplica por 100 para obtener la rentabilidad bruta. Para la neta, resta primero los gastos deducibles (IBI, comunidad, seguro, amortización e intereses) antes de dividir.
¿Qué porcentaje de rentabilidad es bueno para un alquiler?
¿Cuál es la diferencia entre rentabilidad bruta y neta?
La bruta divide los ingresos anuales entre el precio de compra sin descontar ningún gasto. La neta resta todos los gastos deducibles (tributos, seguros, amortización, reparaciones) antes de dividir, y refleja el rendimiento real del propietario.
¿Qué es el cash-on-cash y cuándo debo usarlo?
El cash-on-cash mide el flujo de caja anual neto (ingresos menos gastos operativos y cuotas de hipoteca) dividido entre el capital propio desembolsado. Se usa cuando hay financiación hipotecaria para conocer la rentabilidad real sobre el dinero invertido, no sobre el precio total del inmueble.


