

La derrama la paga el propietario del inmueble cuando el recibo sea exigible, es decir, quien sea titular en la fecha en que la comunidad reclama el pago. Esta regla, recogida en la Ley de Propiedad Horizontal, es la raíz del principal riesgo al comprar una vivienda: si firmas y después vence una cuota, la deuda puede caer sobre ti aunque la obra se aprobara antes de que tuvieras la llave.
El riesgo no termina ahí. El inmueble queda afectado por deudas comunitarias del año en curso y de los tres anteriores, según el artículo 9 de la LPH, lo que significa que la comunidad puede reclamar contra la vivienda misma, no solo contra quien debía pagar.
Antes de firmar nada, conviene tomar dos medidas:
- Solicitar el certificado de deuda actualizado, firmado por el secretario con el visto bueno del presidente.
- Incluir en las arras una cláusula que condicione la compra a la ausencia de deudas o derramas pendientes no comunicadas.
Dato clave: el certificado de deuda es, después de la nota simple del Registro, el documento más determinante en toda compraventa con comunidad de propietarios, según recoge Trustin.
Puntos clave
El riesgo de una derrama recae legalmente en quien sea propietario cuando el pago se hace exigible, no en quien lo era cuando se aprobó la obra.
| Punto | Detalles |
|---|---|
| Regla legal central | Paga la derrama quien sea titular en la fecha de exigibilidad, según el artículo 17.11 de la LPH. |
| Afección real del inmueble | La vivienda responde de deudas comunitarias del año en curso y los tres anteriores, según el artículo 9 de la LPH. |
| Documento imprescindible | El certificado de deuda, firmado por secretario y presidente, debe pedirse con vigencia reciente antes de firmar. |
| Cláusula de protección | Incluir en las arras una condición suspensiva ligada al certificado de deuda y al prorrateo de cuotas pendientes. |
| Plazo de reclamación | Por vicio oculto, el plazo es de 6 meses en casos ordinarios y hasta 5 años si hay entrega de cosa distinta a la pactada. |
Tabla de contenidos
- Qué es una derrama y por qué importa su tipo
- Quién paga según el momento: los tres escenarios que debes conocer
- Qué arriesga realmente el comprador: dinero, hipoteca y algo más
- Cómo comprobar antes de firmar: el checklist que evita sorpresas
- Cláusulas que puedes negociar en arras para blindarte
- Ya compraste y aparece una derrama: qué hacer ahora
- Cómo te ayuda Albegar a evitar este riesgo antes de firmar
- Lo que la mayoría de guías no te dicen sobre las derramas
- Fuentes
- Preguntas frecuentes
Qué es una derrama y por qué importa su tipo
Una derrama es un pago extraordinario que la comunidad exige a los propietarios para cubrir un gasto que no entra en las cuotas ordinarias: arreglar una fachada, cambiar el ascensor, impermeabilizar una cubierta o afrontar una reclamación judicial. No es lo mismo que la cuota mensual de comunidad, que cubre limpieza, luz de zonas comunes o el seguro del edificio.
La clave para un comprador está en distinguir dos categorías:
- Obras necesarias: reparaciones estructurales o de conservación obligatorias por ley (goteras, grietas, instalaciones que fallan). Suelen aprobarse con mayoría simple y son casi imposibles de bloquear.
- Obras de mejora: ascensores nuevos, portero automático, eficiencia energética o embellecimiento estético. Requieren mayorías más altas y su aprobación es menos probable, pero cuando llegan suelen ser más caras.
Esta distinción importa porque una comunidad con un edificio antiguo y sin reformas recientes tiene mucha más probabilidad de aprobar una derrama de obra necesaria en los próximos años que un edificio ya rehabilitado. Revisar la edad del inmueble y el estado de las zonas comunes durante la visita te da una pista real del riesgo, antes incluso de pedir papeles.
Quién paga según el momento: los tres escenarios que debes conocer
El artículo 17.11 de la LPH fija que la obligación de pago recae en quien sea propietario cuando el importe se hace exigible, no en quien era propietario cuando se aprobó la obra. Esa diferencia entre “aprobación” y “exigibilidad” es donde se juega casi todo el riesgo del comprador.
- La derrama se aprobó y ya venció antes de la venta. El vendedor debería haberla pagado. Si no lo hizo, el recibo pendiente forma parte de la deuda que debe reflejar el certificado de deuda y, salvo pacto contrario, la asume él.
- La derrama se aprobó antes de la venta, pero los recibos vencen después. Aquí la ley dice que paga quien sea propietario en cada vencimiento, es decir, tú. En la práctica, es habitual negociar en las arras que el vendedor asuma las cuotas ya aprobadas aunque venzan más adelante, tal como recomiendan despachos especializados como Hidalgo Abogados.
- La derrama se aprueba después de la transmisión. Aunque el problema que la origina existiera antes, si la junta aprueba el gasto una vez ya eres propietario, la obligación es tuya sin excepción legal posible.
Los fraccionamientos complican aún más el panorama. Muchas comunidades dividen una derrama grande en cuotas mensuales o trimestrales durante uno o dos años. Pedir el cuadro de amortización completo de cualquier derrama fraccionada es tan importante como pedir el importe total.
Qué arriesga realmente el comprador: dinero, hipoteca y algo más
El riesgo económico tiene dos caras: la deuda directa que puedas heredar y la afección real que pesa sobre el propio inmueble. Eso significa que la comunidad puede dirigirse contra el piso incluso si tú no autorizaste ni conocías la obra.
Trustin señala que las derramas van desde cantidades modestas hasta rehabilitaciones que superan varios miles de euros, y que son la causa más frecuente de conflictos en las compraventas con comunidad de propietarios. Una derrama de 3.000 € repartida entre veinte vecinos no es lo mismo que una rehabilitación estructural de un edificio de los años sesenta con cimentación dañada.
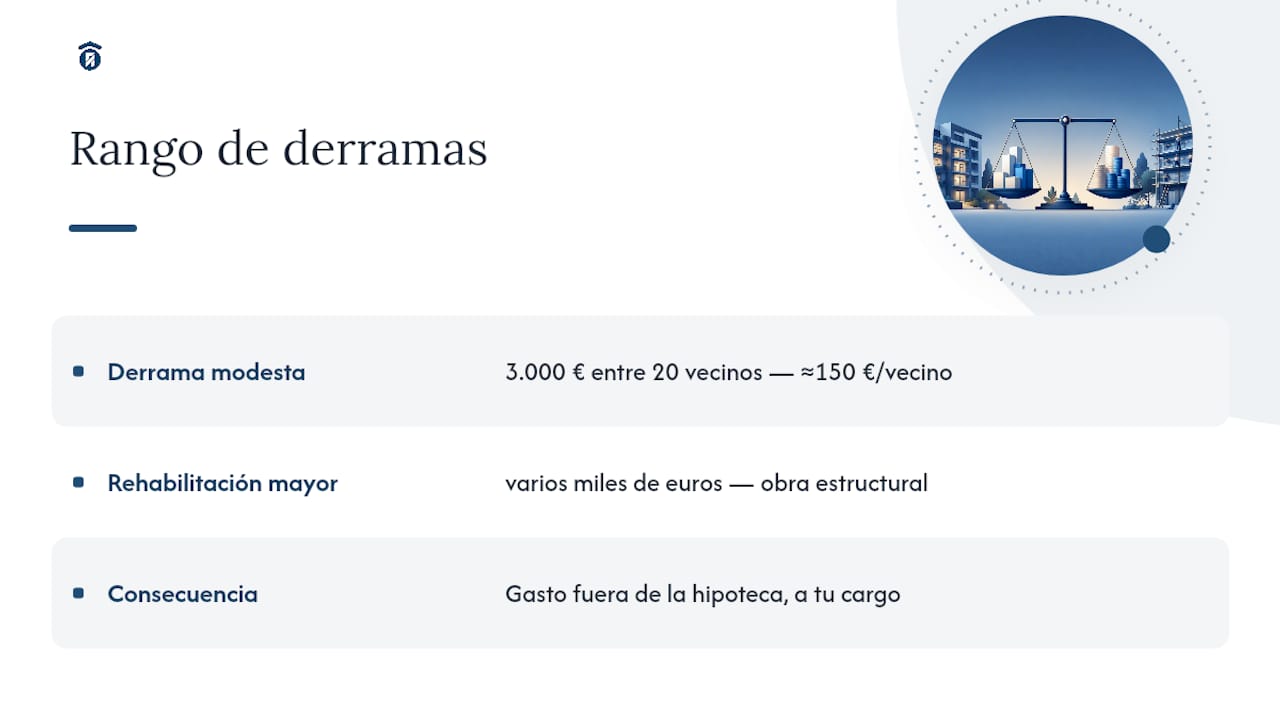
Este riesgo económico se traslada directamente a tu financiación. Si la derrama aparece después de haber firmado la hipoteca, el banco no la recalcula: el gasto sale de tu bolsillo, fuera del presupuesto que habías planificado. Y si la comunidad no cobra, puede acudir a la vía judicial, incluyendo procesos monitorios específicos para deudas comunitarias recogidos en la propia LPH.
Hay un riesgo adicional que rara vez se menciona en las guías: el desgaste en la relación con la comunidad. Llegar como propietario nuevo y encontrarte en medio de una disputa por una derrama que no aprobaste, defendiendo una postura frente a vecinos que llevan años en el edificio, no es una situación cómoda ni sencilla de gestionar.
Cómo comprobar antes de firmar: el checklist que evita sorpresas
Antes de poner una firma en cualquier documento, sigue estos pasos en orden:
- Pide el certificado de deuda con vigencia reciente. Debe emitirlo quien ejerza de secretario, con el visto bueno del presidente, y debe reflejar tanto deudas actuales como derramas ya aprobadas y pendientes de vencer.
- Revisa las actas de las últimas tres o cuatro juntas. Ahí aparecen las obras que están en estudio, aunque todavía no se hayan aprobado ni figuren en ningún certificado.
- Pregunta directamente por proyectos futuros. Muchas comunidades barajan reformas energéticas, ascensores o fachadas durante meses antes de votarlas formalmente.
- Comprueba el fondo de reserva. Un fondo bien nutrido reduce la probabilidad de que una obra necesaria se convierta en derrama urgente.
- Contacta con el administrador de fincas. Es quien mejor conoce el estado real del edificio, más allá de lo que refleja el papeleo.
Una recomendación poco conocida: puedes solicitar autorización para asistir como oyente a la próxima junta, o pedir al vendedor que te delegue el voto si la junta cae dentro del proceso de compra. Según apunta Trustin, esa delegación a veces revela proyectos inminentes que aún no constan en ningún certificado de deuda.
Consejo profesional: No te fíes solo del certificado de deuda. Pide también el acta de la última junta ordinaria y de cualquier junta extraordinaria del último año: ahí es donde se cuecen las derramas antes de convertirse en números oficiales.
Si quieres una guía más amplia sobre qué revisar en cualquier operación, Albegar detalla el proceso completo de debida diligencia en la compraventa.
Cláusulas que puedes negociar en arras para blindarte
El contrato de arras es tu mejor herramienta para redistribuir el riesgo antes de que se convierta en un problema legal. Aunque no impide que la comunidad reclame contra el inmueble, sí te da margen para actuar contra el vendedor si algo sale mal.
- Retención de fondos: deja una parte del precio en depósito hasta que se acredite documentalmente que no existen deudas ni derramas aprobadas pendientes.
- Condición suspensiva: vincula la firma definitiva a la entrega de un certificado de deuda limpio, con fecha de emisión próxima al día de la firma.
- Cláusula de prorrateo: especifica que el vendedor asume todas las cuotas de derramas aprobadas antes de la fecha de arras, aunque venzan después.
- Cesión de subvenciones: si la obra puede beneficiarse de ayudas públicas (rehabilitación energética, por ejemplo), pacta expresamente quién cobra esa ayuda para evitar pagar la derrama sin recibir la compensación.
Consejo profesional: Pide siempre al vendedor los justificantes de pago de las últimas cuotas de comunidad, no solo su palabra. Un recibo bancario vale más que cualquier promesa verbal en una negociación de arras.
Ya compraste y aparece una derrama: qué hacer ahora
Si te enteras de una derrama después de haber firmado, actúa con orden antes de reaccionar por impulso.
- Comprueba la fecha de aprobación y de exigibilidad. Pide el acta de la junta donde se votó y el calendario de pagos exacto.
- Revisa si el vendedor ocultó información. Si la derrama ya estaba aprobada y no aparecía en el certificado de deuda, puedes reclamar por vicio oculto. Los plazos varían: 6 meses para defectos ordinarios y hasta 5 años en casos de entrega de cosa distinta de la pactada (aliud pro alio), según recoge Ius & Lex.
- Habla con la comunidad antes de que escale. Muchas juntas aceptan fraccionar el pago si lo solicitas con antelación, evitando así una vía judicial.
- Busca asesoría legal si la cuantía es relevante. Un despacho especializado puede valorar si el caso encaja en vicio oculto, incumplimiento contractual o simple mala suerte negociadora.
Cómo te ayuda Albegar a evitar este riesgo antes de firmar
En Albegar revisamos actas, certificados de deuda y comunicaciones con el administrador antes de que cualquier cliente comprador se plantee firmar unas arras. No es un trámite genérico: es una comprobación específica de derramas aprobadas, en estudio o fraccionadas que pueda no reflejar el papeleo estándar.
Nuestro trabajo incluye:
- Contacto directo con el administrador de fincas para confirmar el estado real de la comunidad.
- Revisión de actas de juntas recientes, más allá del certificado de deuda oficial.
- Asesoramiento en la redacción de cláusulas de arras que trasladen el riesgo al vendedor cuando corresponda.
- Acompañamiento en la negociación si aparece una derrama durante el proceso.
Si estás valorando comprar en Valencia y quieres partir con seguridad jurídica desde el primer día, puedes empezar con una valoración gratuita de vivienda en Valencia o consultar cómo trabajamos la seguridad jurídica en la venta de inmuebles en Valencia.
Lo que la mayoría de guías no te dicen sobre las derramas
La mayor parte de los artículos sobre derramas se centran en explicar la ley y se olvidan de lo más práctico: la ley dice quién debe pagar, pero la negociación decide quién paga realmente. El artículo 17.11 de la LPH protege a la comunidad, no al comprador, y eso obliga a trasladar la defensa del riesgo al contrato de arras, no a la letra de la ley.
El error más común que veo en compradores es confiar en el certificado de deuda como si fuera una garantía absoluta. No lo es: solo recoge lo que ya está aprobado y documentado. Las obras en estudio, las que se debaten en juntas recientes, no aparecen ahí. Por eso la comprobación real empieza antes, revisando actas y hablando con el administrador, no después de recibir un papel con sello.
Si algo debes priorizar por encima de todo, es esto: negociar quién asume las derramas aprobadas antes de la firma, por escrito, en las arras. Esa cláusula, más que cualquier certificado, es la que realmente te protege el día que suene el teléfono con una mala noticia.
— YellowRock
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Ley Propiedad Horizontal. Última modificación 24 de julio de 2025
- ¿Quién paga las derramas en caso de venta? – Hidalgo Abogados
- Gastos de comunidad en compraventa: quién paga 2026 | Trustin
- ¿Quién Paga las Derramas en una Compraventa? – Ius & Lex
Preguntas frecuentes
¿Quién paga la derrama si se aprobó antes de vender el piso?
Legalmente paga quien sea propietario cuando el recibo venza, aunque en la práctica es habitual pactar en las arras que el vendedor asuma las cuotas ya aprobadas antes de la venta.
¿Qué es el certificado de deuda y por qué debo pedirlo?
Es el documento que emite el secretario, con el visto bueno del presidente, e informa de deudas actuales y derramas aprobadas pendientes de pago antes de firmar la compra.
¿Puedo reclamar al vendedor si me oculta una derrama?
Sí, puedes reclamar por vicio oculto, con un plazo de 6 meses en casos ordinarios y de hasta 5 años si se trata de entrega de cosa distinta de la pactada.
¿Qué pasa si la derrama se aprueba después de comprar la vivienda?
La obligación de pago es tuya en su totalidad, ya que la ley atribuye la deuda a quien sea propietario en el momento en que la junta aprueba el gasto.
¿Qué cláusula protege más al comprador en el contrato de arras?
La condición suspensiva ligada al certificado de deuda, combinada con una cláusula de prorrateo que obligue al vendedor a asumir las cuotas ya aprobadas antes de la firma.
Recomendación
- Debida diligencia en la compraventa: qué es y qué comprobar
- Seguridad jurídica en la venta de inmuebles en Valencia
- Checklist para comprar propiedad premium en Valencia 2026
- Gastos Relacionados al Vender una Propiedad y Comprar Otra en Valencia: Lo Que Debes Saber y el Valor de una Agencia Inmobiliaria – Albegar


