

Las tres vías reales que lo permiten son:
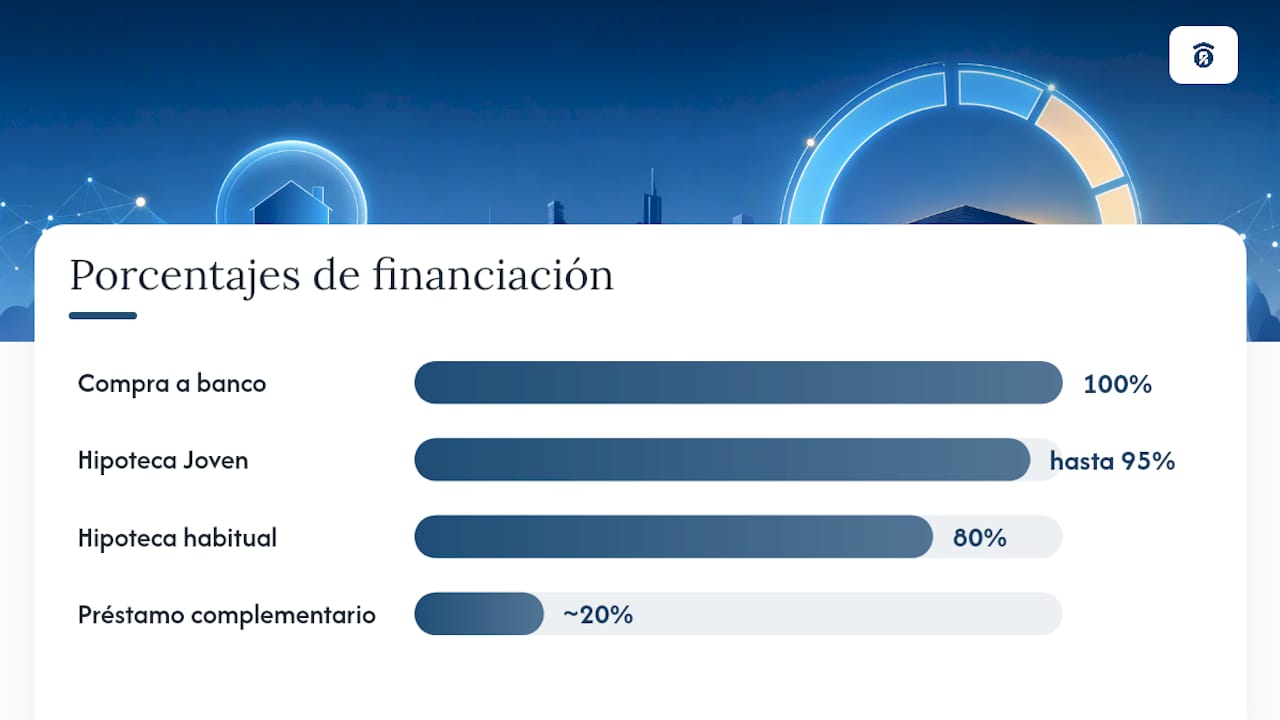
- Aval público (ICO u organismos equivalentes): en algunos programas permite cubrir hasta el 100 % de la tasación, liberando al comprador de aportar la entrada habitual.
- Producto bancario específico para jóvenes: entidades como Santander o BBVA ofrecen hasta el 95 % de financiación para menores de 36 años con convenios regionales activos.
- Financiación combinada (doble garantía o préstamo complementario): se aporta un segundo inmueble como garantía adicional o se complementa con un préstamo personal para cubrir la diferencia hasta el 100 %.
Antes de avanzar, estos son los pasos urgentes que debes dar ahora mismo:
- Calcula el LTV de tu operación: divide el importe que necesitas entre el menor valor entre tasación y precio de compraventa.
- Estima tu tasa de esfuerzo: la cuota mensual no debería superar aproximadamente entre el 30 % y el 35 % de tus ingresos netos.
- Reúne nóminas de los últimos tres meses, declaración del IRPF y extractos bancarios de los últimos seis meses.
- Consulta si existe aval público activo en tu comunidad autónoma o si cumples los requisitos de edad para productos bonificados.
Puntos clave
| Punto | Detalles |
|---|---|
| LTV estándar es el 80 % | Los bancos financian hasta el 80 % del menor entre tasación y precio; superar ese límite requiere vía específica. |
| Tres vías para LTV alto | Aval público ICO, producto para jóvenes (hasta 95 %) y doble garantía son las rutas más accesibles. |
| Tasa de esfuerzo máxima | La cuota mensual no debe superar el 30–35 % de los ingresos netos; en grandes importes, esto exige ingresos altos. |
| Los gastos no se financian | ITP, notaría, tasación y registro corren por cuenta del comprador; sin aval, necesitas aproximadamente el 30 % del precio. |
| Albegar en Valencia | Albegar coordina valoración, tasación y documentación para operaciones de alto importe en Valencia. |
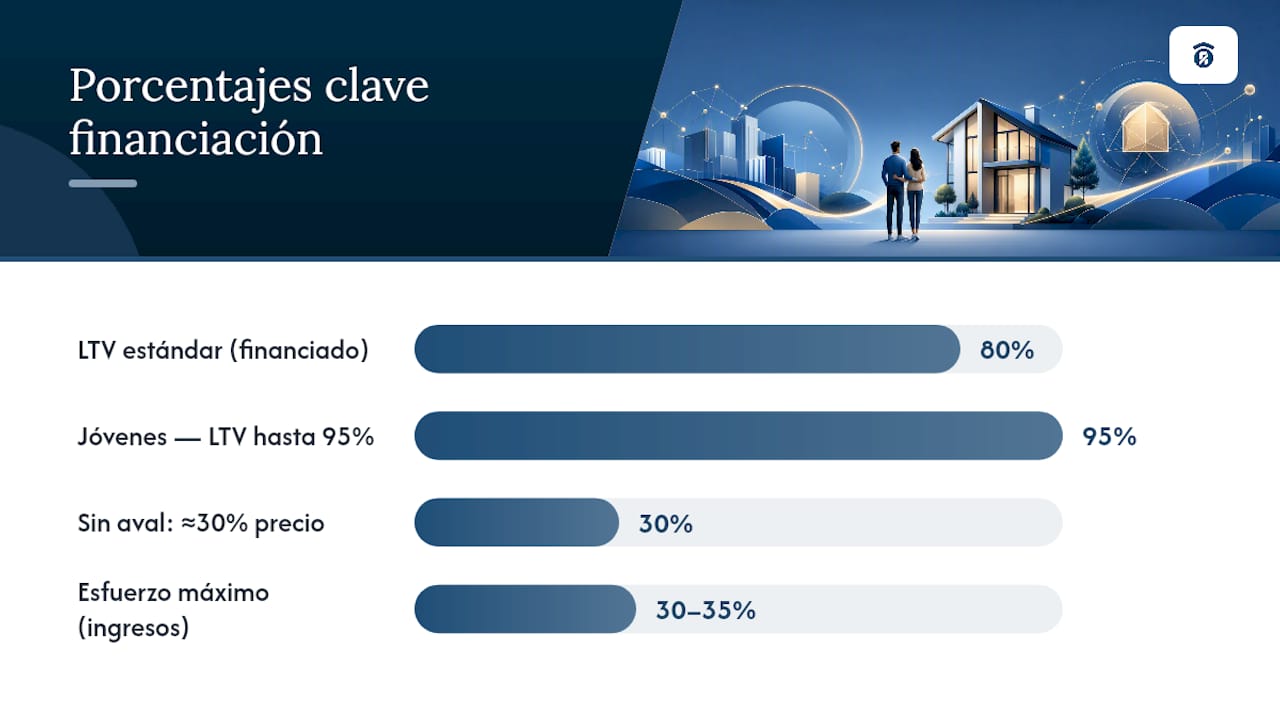
Tabla de contenidos
- ¿Qué significa financiar al 100 % y cómo se calcula el LTV?
- ¿Qué vías reales permiten financiación alta en importes grandes?
- ¿Qué miran los bancos cuando la hipoteca es de gran importe?
- Costes y riesgos de optar por financiación muy alta
- ¿Se financian también los gastos de compraventa?
- ¿Qué alternativas tienes si no consigues financiación al 100 %?
- Cómo preparar una solicitud sólida para una hipoteca de gran importe
- Qué aporta una agencia especializada en operaciones de gran importe
- Lo que nadie te dice sobre pedir el 100 % cuando el importe es alto
- Albegar te ayuda a valorar y preparar la financiación de tu próxima compra
- Fuentes
- Preguntas frecuentes
¿Qué significa financiar al 100 % y cómo se calcula el LTV?
En la práctica bancaria, el indicador que mide esto es el LTV (loan to value o relación préstamo-valor), que se calcula así:
LTV = importe del préstamo ÷ menor entre (valor de tasación y precio de compraventa)
Un ejemplo concreto: si compras una vivienda por 300.000 € y la tasación arroja 280.000 €, el banco tomará 280.000 € como base.
El dato clave: según CaixaBank, la norma general del sector es financiar hasta el 80 % del menor entre tasación y compraventa, lo que implica contar con aproximadamente el 30 % del valor del inmueble para cubrir la entrada y los gastos asociados.
Superarlo requiere justificación adicional, ya sea mediante garantías extra, productos especiales o avales públicos.
¿Qué vías reales permiten financiación alta en importes grandes?
HelpMyCash identifica seis fórmulas prácticas para alcanzar entre el 90 % y el 100 % de financiación:
- Aval público ICO o convenios autonómicos: el Estado o la comunidad autónoma avala parte del préstamo, permitiendo al banco elevar el LTV sin asumir todo el riesgo. Disponible con límites de ingresos y precio del inmueble según programa.
- Hipoteca Joven (hasta el 95 %): Santander ofrece hasta el 95 % de financiación para compradores con requisitos concretos de edad y convenios activos. BBVA tiene una línea equivalente para menores de 36 años. Ambas exigen cumplir condiciones de ingresos y que el inmueble sea primera vivienda habitual.
- Doble garantía o segunda hipoteca: se aporta otro inmueble libre de cargas como garantía adicional. Eleva el LTV efectivo pero compromete dos activos ante un impago.
- Compra a entidad bancaria: los bancos suelen financiar al 100 % sus propios inmuebles adjudicados para facilitar la venta. El catálogo es limitado y la negociación de precio puede ser más rígida.
- Préstamo personal complementario: se solicita un préstamo al consumo para cubrir la diferencia entre el 80 % hipotecario y el precio total. Aumenta la carga financiera global y la TAE real de la operación.
- Negociación directa con el vendedor: en operaciones de gran importe, el vendedor puede aceptar aplazar parte del precio o estructurar el pago en tramos, reduciendo el importe hipotecario necesario.
Consejo profesional: En importes superiores a 400.000 €, la doble garantía es la vía más utilizada cuando no existe aval público aplicable. Antes de comprometer un segundo inmueble, calcula el riesgo total: si la operación va mal, pierdes los dos activos.
Una advertencia importante: los avales públicos y los productos para jóvenes tienen cupos anuales y condiciones que varían por comunidad autónoma. En algunas regiones de Europa Central, los programas equivalentes pueden estar agotados o tener listas de espera. Verifica la disponibilidad antes de estructurar la operación sobre esa base.
¿Qué miran los bancos cuando la hipoteca es de gran importe?
Para préstamos hipotecarios grandes con LTV elevado, el análisis de riesgo bancario es más exhaustivo que en una operación estándar. Estos son los factores que más pesan:
La tasa de esfuerzo, el filtro más duro
Pedro Ochoa lo documenta con tablas orientativas: para una hipoteca de 400.000 € a 30 años al 3,5 %, la cuota ronda los 1.796 €, lo que exige ingresos netos de al menos 5.130 € mensuales para mantenerse en el 35 %. En importes más altos, los ingresos requeridos escalan proporcionalmente.
La edad al vencimiento limita el plazo
Bankinter señala que la edad al vencimiento habitualmente no puede superar los 75 años. Un comprador de 50 años solo puede acceder a un plazo máximo de 25 años, lo que eleva la cuota mensual y, por tanto, el ingreso mínimo necesario. Para grandes importes, este límite puede ser determinante.
No incluyen seguros ni comisiones.*
Estabilidad de ingresos y calidad documental
Los bancos valoran más la trayectoria de ahorro y la estabilidad que el nivel de ingresos en un momento puntual. Según El Periódico, en el contexto actual de tipos más altos, el ahorro previo y la capacidad de pago sostenida se han convertido en los factores decisivos. Un autónomo con ingresos altos pero irregulares tiene más dificultades que un asalariado con ingresos moderados y tres años de historial limpio.
Costes y riesgos de optar por financiación muy alta
Los costes adicionales se acumulan y pueden encarecer la operación de forma significativa.
Costes directos añadidos:
- Tipo de interés más alto: los bancos aplican un diferencial mayor a LTV elevados para compensar el riesgo.
- Seguro de vida y hogar vinculados: suelen ser obligatorios y su coste puede representar varios miles de euros anuales en inmuebles de gran valor.
- Posible comisión de apertura o estudio, más frecuente en operaciones fuera del perfil estándar.
- Tasación técnica más cara para inmuebles singulares o de lujo.
No incluyen seguros ni gastos adicionales.*
Riesgos principales que no debes ignorar:
- Si la tasación cae por debajo del precio pactado, el banco financia sobre la tasación y el LTV real sube, lo que puede hacer inviable la operación.
- Con LTV alto y tipos variables, una subida de tipos puede llevar la cuota a niveles insostenibles sin colchón de ahorro.
- Mayor probabilidad de ejecución hipotecaria si los ingresos se reducen, al no haber margen de capital acumulado en los primeros años.
Para mitigar estos riesgos: amortiza parcialmente en cuanto tengas liquidez, elige tipo fijo si el plazo supera 20 años, y mantén un fondo de emergencia equivalente a seis meses de cuota antes de firmar.
¿Se financian también los gastos de compraventa?
La respuesta corta es no. Los bancos financian el precio del inmueble, no los gastos asociados a la compraventa. El Banco de España detalla en su guía hipotecaria que la entidad debe informar sobre todos los costes, pero no los asume: notaría, gestoría, tasación, registro de la propiedad e impuestos (ITP en segunda mano o IVA en obra nueva) corren por cuenta del comprador.
Gastos habituales que no cubre la hipoteca:
- ITP (segunda mano): entre el 6 % y el 10 % del precio según comunidad autónoma.
- IVA (obra nueva): 10 % general, 4 % para vivienda protegida.
- Notaría y registro: entre 1.000 € y 2.500 € según el importe de la operación.
- Tasación: entre 300 € y 800 € para inmuebles estándar; más en propiedades singulares.
- Gestoría: entre 300 € y 600 €.
Opciones para cubrir o reducir este desembolso:
- Aval público ICO: en algunos programas cubre también los gastos, no solo la entrada.
- Préstamo personal complementario: útil para cubrir impuestos, aunque eleva la carga financiera total.
- Negociación con el vendedor: en operaciones de gran importe, el vendedor puede asumir parte de los gastos o reducir el precio para compensar.
- Ayudas autonómicas y bonificaciones fiscales para jóvenes o primera vivienda habitual.
Consejo profesional: Incluye en el contrato de arras una cláusula que condicione la operación a que la tasación alcance un valor mínimo determinado. Si la tasación queda por debajo y el banco no financia lo necesario, esta cláusula te permite recuperar las arras sin penalización.
¿Qué alternativas tienes si no consigues financiación al 100 %?
Estas son las vías alternativas más utilizadas en créditos hipotecarios a largo plazo de gran importe:
- Co-titularidad: sumar un segundo titular con ingresos propios eleva la capacidad de endeudamiento conjunta y reduce el LTV necesario si ese titular aporta ahorro.
- Avalista o fiador: un tercero con patrimonio responde subsidiariamente. Aumenta las posibilidades de aprobación pero compromete al avalista ante impago.
- Financiación en dos tramos: hipoteca al 80 % más un préstamo personal para el 20 % restante. La TAE combinada es más alta, pero permite cerrar la operación.
- Alquiler con opción a compra: permite acumular ahorro durante el período de alquiler y ejercer la compra cuando se disponga de la entrada necesaria.
- Aportación familiar: donación o préstamo familiar para cubrir la entrada. Requiere justificación documental ante el banco (origen de fondos).
- Esperar y ahorrar: en mercados con precios estables, esperar 12–18 meses para acumular el 20 % puede ser más rentable que asumir una financiación combinada cara.
Combinar hipoteca y préstamo personal eleva la TAE real de la operación y reduce el margen financiero mensual. Calcula siempre la cuota combinada antes de comprometerte.
Cómo preparar una solicitud sólida para una hipoteca de gran importe
Una solicitud bien preparada puede marcar la diferencia entre una aprobación y un rechazo, especialmente en importes elevados. Sigue este orden:
- Simulación financiera previa: usa simuladores públicos para estimar cuota e ingresos mínimos necesarios. Presenta al banco escenarios conservadores (tipo más alto del que esperas, plazo más corto).
- Pre-aprobación bancaria: antes de firmar arras, obtén una pre-aprobación por escrito. No es vinculante, pero filtra operaciones inviables y refuerza tu posición negociadora.
- Tasación previa del inmueble: para propiedades singulares o de lujo, tasa antes de firmar arras. Si la tasación no alcanza el umbral necesario para el LTV objetivo, puedes renegociar el precio o retirarte sin coste.
- Firma de arras condicionada a financiación: incluye cláusula de resolución si el banco no concede las condiciones acordadas.
- Firma definitiva ante notario.
Checklist documental para la solicitud:
- Últimas tres nóminas (o declaraciones de IVA e IRPF si eres autónomo).
- Declaración del IRPF de los dos últimos ejercicios.
- Extractos bancarios de los últimos seis meses de todas las cuentas.
- Contrato de trabajo o escritura de constitución de la empresa.
- Nota simple del inmueble a comprar y, si aplica, del inmueble que aportas como garantía adicional.
- Último recibo del IBI.
- Certificado energético del inmueble.
- Historial de crédito limpio (puedes solicitarlo en la CIRBE del Banco de España).
Para la seguridad jurídica en operaciones de gran importe, la documentación completa desde el primer momento reduce los tiempos de estudio y evita solicitudes de información adicional que retrasan la aprobación.
Consejo profesional: Cuando presentes la operación al banco, incluye un resumen de una página con el importe, el LTV, la cuota estimada, tu tasa de esfuerzo y el ahorro disponible. Los gestores bancarios agradecen la claridad y eso acelera el estudio.
Qué aporta una agencia especializada en operaciones de gran importe
En hipotecas de gran cantidad, la intervención de una agencia inmobiliaria especializada no es un lujo: es una ventaja operativa concreta. Estos son los servicios que marcan la diferencia en este tipo de operaciones:
- Valoración previa del inmueble con criterios de mercado reales, antes de que el comprador se comprometa con un precio.
- Coordinación con tasadoras homologadas por el Banco de España, especialmente relevante para inmuebles singulares donde la tasación puede diferir del precio pactado.
- Gestión documental completa: recopilación, verificación y presentación ordenada de toda la documentación ante la entidad financiera.
- Negociación con el vendedor sobre precio, condiciones de pago y cláusulas del contrato de arras.
- Enlace con entidades financieras locales y asesores especializados en financiación de alto importe.
- Estudio de viabilidad previo que filtra operaciones inviables antes de incurrir en costes de tasación o notaría.
Para compras de alto valor, puedes consultar la guía para comprar una mansión en Valencia, que detalla impuestos, costes notariales y pasos específicos para este tipo de operaciones.
En una operación de 650.000 € sobre un inmueble singular en Valencia, la tasación inicial arrojó un valor de 590.000 €, un 9 % por debajo del precio pactado. La intervención de la agencia permitió renegociar el precio de compraventa antes de la firma de arras, evitando que el comprador perdiera la señal y ajustando el LTV a un nivel que el banco aceptó sin garantías adicionales.
Lo que nadie te dice sobre pedir el 100 % cuando el importe es alto
En ese caso, preservar la liquidez tiene un coste de oportunidad real y la financiación alta puede ser la decisión más racional.
Y eso, con los tipos actuales, es un riesgo que merece pensarse dos veces. Sin colchón de ahorro, ese margen no existe.
Reduce el tipo que te ofrecerá el banco, mejora las condiciones del seguro y te deja margen ante imprevistos.
Albegar te ayuda a valorar y preparar la financiación de tu próxima compra
Cuando el importe es alto, los errores en la preparación de la financiación cuestan caro: una tasación que no alcanza, una documentación incompleta o una cláusula de arras mal redactada pueden hacer caer una operación que ya parecía cerrada.

Albegar acompaña a compradores en Valencia en operaciones de alto valor desde la valoración inicial hasta la firma notarial. El equipo coordina tasaciones con peritos homologados, prepara la documentación para la entidad financiera y negocia con el vendedor las condiciones que protegen al comprador. Sin coste de valoración inicial y con dos oficinas en Valencia Norte y Valencia Sur.
Si estás valorando una compra de gran importe, el primer paso es conocer el valor real del inmueble. Solicita tu valoración gratuita en Albegar y empieza con los datos correctos sobre la mesa.
Fuentes
- Requisitos para pedir una hipoteca | CaixaBank
- Hipoteca a más del 80%: 6 formas de lograr hasta el 90%-100% | HelpMyCash
- Requisitos Hipoteca España 2026 | Pedro Ochoa
- Hipoteca Joven: hasta 95% de financiación – Santander
- ¿Qué criterios determinan el perfil de riesgo hipotecario? | Bankinter
Este artículo es información general y no sustituye el consejo de un asesor financiero cualificado. Consulte a un profesional financiero cualificado sobre su caso particular antes de actuar según este contenido.
Preguntas frecuentes
¿Qué banco financia el 100 % de una hipoteca?
¿Cuánto se paga por una hipoteca de 300.000 €?
A 25 años, sube a aproximadamente 1.501 € mensuales. Estas cifras no incluyen seguros ni comisiones vinculadas.
¿Cuándo conceden el 100 % de la hipoteca?
¿Qué bancos financian el 90 % de la hipoteca?
La disponibilidad depende del perfil del comprador, el importe y la comunidad autónoma.


