

El equivalente estadounidense a la nota simple registro propiedad es el preliminary title report o title search: un informe que confirma quién es el propietario legal de una vivienda y qué hipotecas, gravámenes, servidumbres o embargos pesan sobre ella. Se obtiene consultando gratis los portales del county recorder o el assessor del condado, o encargándolo a una title company. Conviene pedirlo siempre antes de firmar una compra o un alquiler a largo plazo.
En resumen:
- La búsqueda personal en portales del condado puede ser gratuita, pero en casos complejos o con múltiples cargas, contratar un profesional puede costar entre 75 y 400 dólares.
- Si en la búsqueda aparece una hipoteca o gravamen sin cancelar, se debe exigir la documentación formal de cancelación antes de proceder con la compra.
- La presencia de un gravamen fiscal, embargos judiciales o servidumbres no siempre impide la venta, pero sí puede afectar el valor y la financiación del inmueble.
- La nota simple en España solo tiene carácter informativo, mientras que en EE. UU. un informe de título también es solo una referencia inicial; la certificación registral o el seguro de título confieren mayor validez legal.
- Para propiedades con historiales largos, múltiples hipotecas o litigios previos, la asesoría profesional garantiza una revisión completa y evita errores que puedan surgir en búsquedas DIY.
Tabla de contenidos
- Lista de verificación rápida: qué mirar en un informe preliminar
- Cómo obtener un informe de titularidad en EE. UU.: pasos prácticos
- Cuándo necesitas un profesional y qué puede costar
- Qué puede revelar el informe y cómo interpretar hallazgos comunes
- Diferencia con la nota simple del Registro de la Propiedad en España
- Qué valor legal tiene la nota simple frente a otros documentos
- Cómo afectan las cargas detectadas a la compra o a la financiación
- Cuándo delegar la comprobación en un profesional
- Delegar la búsqueda de cargas sin perder el control de la operación
- Fuentes
- Preguntas frecuentes
Lista de verificación rápida: qué mirar en un informe preliminar
Un informe de titularidad trae mucha información técnica. No hace falta leerlo entero para detectar lo importante: basta con localizar siete bloques concretos.
- Propietario de registro y tipo de tenencia: comprueba que el nombre coincide con el vendedor y que la propiedad está en fee simple (propiedad plena), no en una forma de tenencia limitada.
- Hipotecas, gravámenes y UCC filings: cualquier préstamo pendiente o gravamen registrado por un acreedor comercial (Uniform Commercial Code) debe aparecer y, si sigue activo, cancelarse antes del cierre.
- Impuestos y cargos pendientes: atrasos en el impuesto predial o cuotas municipales sin pagar pasan al nuevo propietario si no se resuelven antes.
- Servidumbres, easements y derechos de paso: limitan cómo puedes usar el terreno, aunque no afecten a la titularidad en sí.
- CC&Rs y restricciones de uso: normas de comunidades cerradas o asociaciones de propietarios que condicionan reformas, alquileres o incluso el color de la fachada.
- Excepciones listadas: son los riesgos que el seguro de título, según explica SoFi, decide no cubrir. Léelas con atención, porque ahí suelen esconderse los problemas reales.
- Identificadores del inmueble: el número de parcela o APN, la descripción legal y las referencias de book & page te permiten verificar que el informe corresponde exactamente a la propiedad que te interesa.
Consejo profesional: si el informe menciona una servidumbre sin especificar su alcance exacto, pide al vendedor o a la title company el documento original donde se constituyó. Una servidumbre de paso “sin más detalle” puede significar cualquier cosa, desde una tubería enterrada hasta el derecho de un vecino a cruzar tu jardín.
Cómo obtener un informe de titularidad en EE. UU.: pasos prácticos
Puedes intentarlo tú mismo o encargarlo a un profesional. Las dos vías son legítimas, y la elección depende de cuánto dinero y cuánto riesgo hay en juego.
- Reúne los datos básicos. Necesitas la dirección completa, el número de parcela o APN y el nombre legal del propietario actual. Sin estos tres datos, cualquier búsqueda se vuelve lenta y propensa a errores.
- Entra en el portal del county recorder o el assessor. La mayoría de condados en Estados Unidos ofrece un buscador online gratuito de escrituras y gravámenes. Nueva York, por ejemplo, usa ACRIS, que permite buscar por borough, block y lot o por dirección, y ver directamente la imagen escaneada del documento grabado.
- Ejecuta las consultas clave. Busca por grantor/grantee (quién transfirió y quién recibió la propiedad), revisa las imágenes de los documentos y comprueba el historial reciente de inscripciones para detectar transferencias sospechosas o gravámenes recientes.
- Si el condado no tiene portal digital, acude en persona. Algunas oficinas ofrecen terminales públicas gratuitas; otras solo entregan copias certificadas en ventanilla o por correo postal previa solicitud, como sucede en Hennepin County, donde incluso se pueden pedir copias electrónicas gratuitas del acta mediante una petición formal.
- Si prefieres delegarlo, contrata un preliminar a una title company. El informe preliminar que entregan suele tardar varios días laborables e incluye cadena de titularidad, gravámenes activos y excepciones detalladas.
Los costes varían mucho según la vía elegida. Una búsqueda hecha por tu cuenta en portales del condado puede salir prácticamente gratis, salvo alguna tasa menor por copias impresas. Encargar la búsqueda a un profesional suele costar entre 75 y 400 dólares, dependiendo de la complejidad del historial y de la jurisdicción.
Cuándo necesitas un profesional y qué puede costar
Hacer la búsqueda tú mismo funciona bien para una primera comprobación rápida, pero tiene límites claros que conviene conocer antes de confiar solo en ese resultado.
- Historial largo o confuso: propiedades con varias décadas de transferencias, herencias o divisiones de parcela son más difíciles de rastrear sin experiencia.
- Múltiples hipotecas o gravámenes superpuestos: cuando hay más de un acreedor implicado, identificar cuál sigue activo y cuál ya se canceló requiere revisar documentos cruzados.
- Inmuebles comerciales o con litigios previos: estos casos suelen implicar UCC filings, sentencias judiciales o particiones que un buscador sin formación legal puede pasar por alto.
- Exigencia del prestamista: casi ningún banco financia una hipoteca sin una búsqueda profesional y una póliza de seguro de título, así que si vas a financiar la compra, esa búsqueda ya viene incluida en el proceso de cierre.
El riesgo real del DIY no es la pereza, es la cobertura incompleta de los registros. Muchos condados aún no han digitalizado documentos anteriores a los años ochenta o noventa, y los errores de indexación son más frecuentes de lo que parece: un apellido mal escrito en 1987 puede esconder un gravamen que nunca aparece en tu búsqueda online.
Consejo profesional: si encuentras cualquier gravamen fiscal o judicial en tu búsqueda propia, no asumas que está resuelto solo porque es antiguo. Pide siempre la constancia de cancelación (release) firmada por el acreedor, no una simple declaración verbal del vendedor.
Qué puede revelar el informe y cómo interpretar hallazgos comunes
El valor real de un informe de titularidad está en lo que descubre antes de que sea tarde para negociar. Estos son los hallazgos más habituales y lo que implican en la práctica.
- Hipoteca no cancelada de un propietario anterior: aunque el vendedor actual asegure que ya pagó esa deuda, si sigue registrada, técnicamente el acreedor original todavía tiene derecho sobre la propiedad. Exige el documento de cancelación (satisfaction of mortgage) antes de firmar nada.
- Gravamen fiscal (tax lien): los impuestos municipales o estatales sin pagar generan un gravamen que se transfiere junto con la propiedad. El prelim identifica estos gravámenes como excepciones que deben resolverse antes del cierre, normalmente descontando el importe del precio final.
- Sentencia judicial contra el propietario: un juicio civil ganado por un tercero puede convertirse en gravamen sobre cualquier propiedad del deudor. Esto retrasa el cierre hasta que se aclare si afecta específicamente al inmueble en cuestión.
- Servidumbre de paso no declarada: si un vecino tiene derecho legal de cruzar parte del terreno y el vendedor nunca lo mencionó, puede limitar futuras construcciones o ampliaciones.
Cada uno de estos hallazgos admite varias salidas. La primera es pedir aclaración directa al vendedor: muchas veces se trata de un error administrativo fácil de corregir con la documentación adecuada. La segunda es exigir la cancelación formal del gravamen antes de la firma, algo que el propio Redfin señala como condición habitual que impone el prestamista antes de aprobar el préstamo. La tercera es renegociar el precio si el problema no se resuelve a tiempo, o exigir una póliza de seguro de título que cubra explícitamente ese riesgo concreto.
Diferencia con la nota simple del Registro de la Propiedad en España
En España, el equivalente que solicitan propietarios y compradores es la nota simple, un documento que expide el Registro de la Propiedad y que resume titularidad, cargas e hipotecas sobre un inmueble. Se pide de forma telemática a través de la sede electrónica de los registradores, indicando la referencia registral, el nombre del titular o la dirección exacta de la finca.
El trámite tiene un coste fijo por nota, y la entrega suele producirse en un plazo de uno a tres días laborables cuando se solicita online, aunque algunas oficinas la emiten el mismo día si el registro está informatizado. También puede pedirse en papel presentándose físicamente en el registro correspondiente a la finca, un proceso algo más lento porque depende de la disponibilidad de personal.
Conviene distinguir la nota simple de la certificación registral: la primera tiene valor meramente informativo, mientras que la segunda sí tiene efectos legales plenos y se exige en procedimientos judiciales o notariales concretos. Para una compraventa estándar, la nota simple basta para verificar que la vivienda está libre de cargas antes de firmar.
Qué valor legal tiene la nota simple frente a otros documentos
La nota simple tiene carácter puramente informativo: certifica lo que consta inscrito en el registro en el momento exacto de la consulta, pero no da fe pública ni tiene efectos jurídicos vinculantes. Quien necesite un documento con validez legal plena para un juicio o una escritura notarial debe solicitar una certificación registral, que sí goza de la presunción de exactitud y veracidad que otorga la fe pública registral.
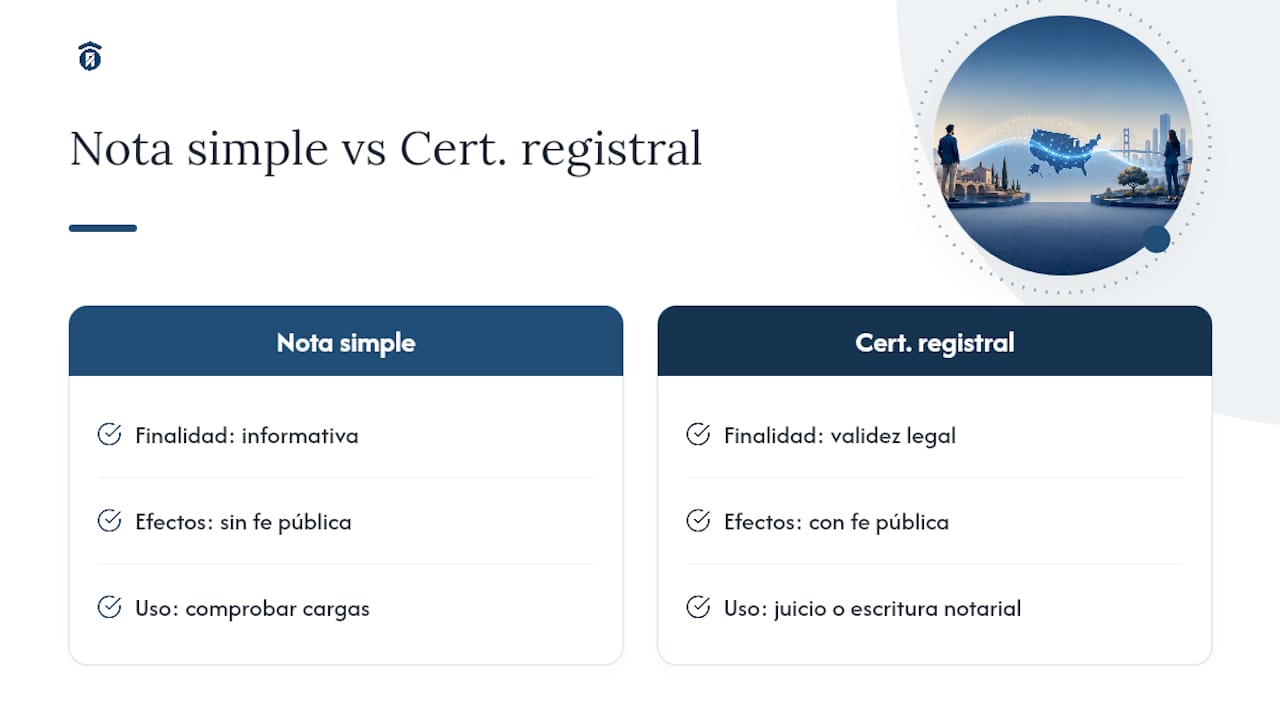
Esta diferencia importa mucho a la hora de tomar decisiones. Una nota simple sirve perfectamente para que un comprador compruebe cargas antes de firmar un contrato de arras, pero un notario exigirá la certificación si hay dudas sobre la validez de una inscripción o si se detecta alguna discrepancia entre lo que dice la nota y lo que afirma el vendedor.
Además, la nota simple refleja la situación registral en el instante de su expedición, no en el momento de la firma. Entre la solicitud y el cierre de la operación pueden inscribirse nuevas cargas, así que conviene pedir una nota actualizada justo antes de firmar, especialmente si han pasado varias semanas desde la primera consulta.
Cómo afectan las cargas detectadas a la compra o a la financiación
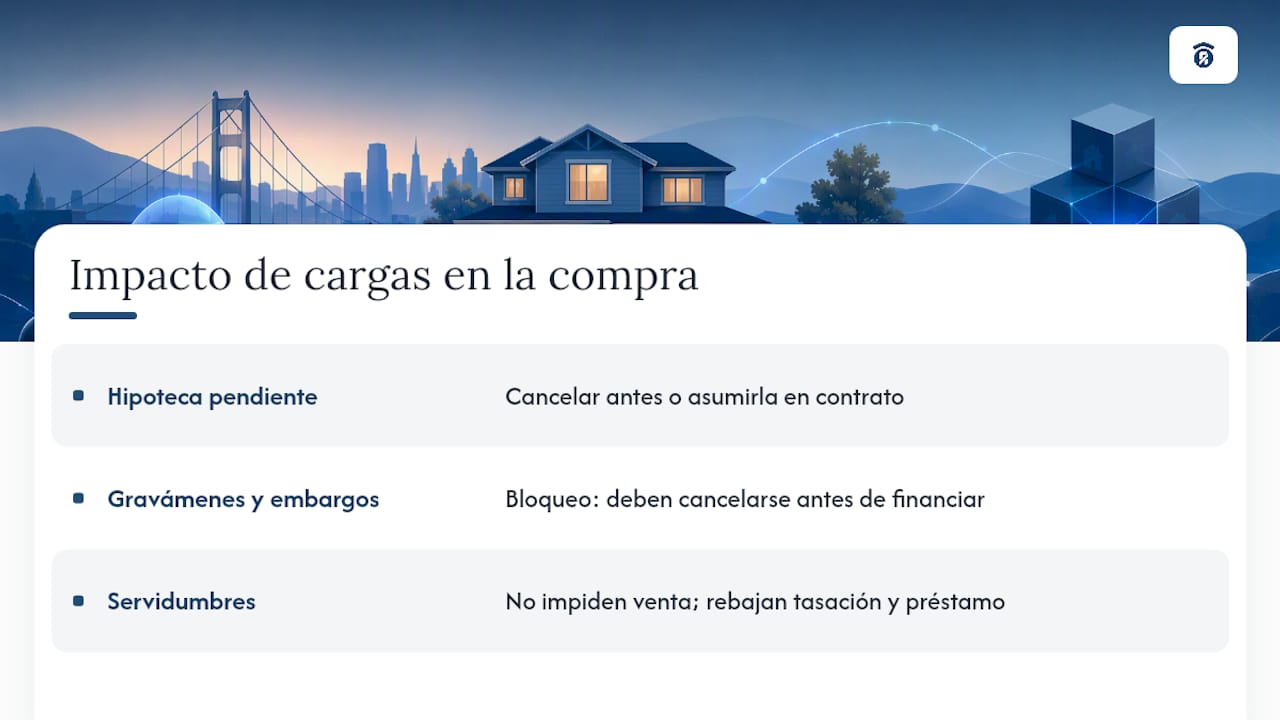
Descubrir una carga en la nota simple o en su equivalente estadounidense no significa automáticamente que la operación se cancele, pero sí que cambia las condiciones de negociación. Una hipoteca pendiente, por ejemplo, obliga a decidir si se cancela antes de la firma con el importe de la venta o si el comprador asume la deuda como parte del precio, algo que debe quedar reflejado explícitamente en el contrato.
Los gravámenes fiscales o embargos judiciales suelen ser motivo de bloqueo para cualquier entidad financiera. Ningún banco concede una hipoteca sobre una propiedad con cargas sin resolver, así que si el comprador necesita financiación, esas cargas deben cancelarse antes de que el prestamista apruebe el préstamo. Esto puede retrasar el cierre varias semanas mientras se tramita la cancelación registral correspondiente.
Las servidumbres y restricciones de uso rara vez impiden la venta, pero sí influyen en el valor de tasación. Un tasador que detecte una servidumbre de paso no declarada previamente puede ajustar el valor de la vivienda a la baja, lo que reduce el importe máximo que el banco está dispuesto a financiar. Por eso conviene revisar el informe de titularidad antes de fijar el precio final, no después.
Cuándo delegar la comprobación en un profesional
Cuando hay varias hipotecas cruzadas, historial de litigios o cantidades elevadas en juego, delegar la comprobación documental deja de ser un lujo y se convierte en la opción sensata. Un profesional coordina directamente con el vendedor, la title company y los abogados implicados, algo que desde fuera resulta difícil de gestionar sin conocer los tiempos y las exigencias de cada parte.
En procesos de compraventa donde la comprobación documental exige coordinación entre varias partes, es recomendable contar con experiencia acumulada en gestión inmobiliaria y verificación de cargas antes de firmar. La checklist para vender vivienda recoge precisamente los pasos previos que conviene revisar antes de poner un inmueble en el mercado.
— YellowRock
Delegar la búsqueda de cargas sin perder el control de la operación
Puedes seguir el camino DIY con los portales del condado, contratar una búsqueda profesional puntual, o delegar todo el proceso en una agencia que ya conoce los pasos y los interlocutores. Hay agencias que coordinan la valoración del inmueble, revisan las cargas detectadas y gestionan la parte legal junto al vendedor o comprador para que ninguna hipoteca olvidada o servidumbre sin declarar aparezca a última hora.
El servicio de gestión integral incluye precisamente ese acompañamiento en la parte documental durante todo el alquiler o la venta, algo que resulta especialmente útil si detectas una carga y no sabes cómo resolverla antes del cierre. Albegar opera en Valencia capital y alrededores, así que si tu propiedad está en esa zona, puedes pedir una valoración gratuita y empezar por ahí antes de decidir el siguiente paso.
Este artículo es información general y no sustituye el consejo de un abogado cualificado. Consulte a un profesional del derecho cualificado sobre su caso particular antes de actuar según este contenido.
Fuentes
- Hennepin County — Property / Land title records access
- NYC ACRIS — Automated City Register Information System
- SoFi — How to read a preliminary title report
- LegalClarity — How to do a property title search yourself
Preguntas frecuentes
¿Qué es exactamente un preliminary title report?
Es un informe que enumera al propietario de registro, la descripción legal del inmueble, las hipotecas activas y las excepciones que el seguro de título no cubrirá, según detalla SoFi.
¿Puedo hacer la búsqueda de título yo mismo sin pagar nada?
Sí, muchos condados ofrecen portales gratuitos como el de Hennepin County, aunque los registros muy antiguos o mal indexados pueden requerir una visita presencial.
¿Cuánto cuesta contratar una búsqueda de título profesional?
Los precios habituales van de 75 a 400 dólares, según la complejidad del historial y la jurisdicción donde esté la propiedad.
¿La nota simple española tiene el mismo valor legal que el prelim estadounidense?
Ambos documentos son informativos, no certificaciones con fe pública plena; en España, esa función corresponde a la certificación registral, y en Estados Unidos, al seguro de título junto con la escritura final.
¿Qué pasa si el informe detecta una hipoteca que el vendedor dice ya haber pagado?
Debes exigir el documento formal de cancelación (satisfaction of mortgage) antes de firmar, porque mientras la hipoteca siga inscrita, el acreedor original conserva derechos sobre la propiedad.


