

En Valencia, la plusvalía municipal la paga normalmente el vendedor en una compraventa y el heredero en una transmisión por herencia. Desde la reforma derivada de la STC 182/2021, existen dos métodos de cálculo, el objetivo y el real. El contribuyente tiene derecho a elegir el que arroje la cuota más baja. El plazo para autoliquidar en una compraventa es de 30 días hábiles, así que conviene tener listas las escrituras y el último recibo del IBI antes de que el reloj empiece a correr.
En resumen:
- La opción de calcular la plusvalía en Valencia puede afectar significativamente la cuota final, especialmente si la tenencia fue corta o hubo pérdida en la venta.
- El método objetivo se aplica en función del valor catastral y suele ser más favorable en ventas de larga duración con poca revalorización catastral.
- En ventas con fuerte revalorización del mercado o tenencias largas, el método real puede resultar más económico, especialmente si hay pérdidas o poca revalorización.
- La ley permite retrasar la autoliquidación en herencias hasta 180 días naturales y en compraventas hasta 30 días hábiles, siendo crucial cumplir estos plazos para evitar recargos.
- La correcta elección del método y la gestión adecuada del trámite pueden reducir la cuota tributaria y evitar costos innecesarios.
Tabla de contenidos
- Qué grava la plusvalía municipal en Valencia
- Quién paga la plusvalía según cada tipo de transmisión
- Método objetivo vs método real: cómo elegir el que menos paga
- Tipo aplicado en Valencia y bonificaciones que reducen la cuota
- Cómo y cuándo presentar la autoliquidación en Valencia
- Cómo afecta la plusvalía a tu IRPF y al coste total de vender
- Casos prácticos: dos ejemplos numéricos en Valencia
- Perspectiva de Albegar sobre el trámite de la plusvalía en Valencia
- Vende con Albegar y resuelve la plusvalía sin complicarte
- Enlaces oficiales para confirmar datos y presentar el trámite
- Fuentes
- Preguntas frecuentes
Qué grava la plusvalía municipal en Valencia
El impuesto sobre el incremento de valor de los terrenos de naturaleza urbana, conocido como IIVTNU o plusvalía municipal, grava exclusivamente la revalorización del suelo urbano entre el momento de la compra y el de la venta. La construcción no cuenta para nada: si el edificio se ha revalorizado pero el suelo no, no hay hecho imponible que grave este tributo.
Su marco legal está en el Real Decreto Legislativo 2/2004 (Texto Refundido de la Ley de Haciendas Locales) y se desarrolla en la ordenanza fiscal del Ayuntamiento de Valencia, que fija el tipo de gravamen y las bonificaciones aplicables en el municipio.
Dos ideas conviene separar desde el principio:
- La plusvalía municipal es un impuesto local, distinto del IRPF estatal.
- Grava el incremento del valor del suelo, no la ganancia total obtenida en la venta del inmueble.
Quién paga la plusvalía según cada tipo de transmisión
El sujeto pasivo cambia según cómo se transmita la propiedad, y confundirlo es uno de los errores más habituales entre quienes venden por primera vez.
- En una compraventa ordinaria, paga el vendedor, porque es quien obtiene el incremento de valor.
- En una herencia o donación, paga el heredero o donatario, ya que es quien recibe el bien y, con él, la plusvalía acumulada.
- Cuando el adquirente en una compraventa reside fuera de España, la ley permite exigir el pago al vendedor mediante sustitución de la obligación tributaria, aunque el vendedor sigue siendo, en la práctica, quien soporta el coste.
Método objetivo vs método real: cómo elegir el que menos paga
Desde la reforma del Real Decreto-ley 26/2021, cada contribuyente puede calcular la cuota por dos vías y quedarse con la que le resulte más barata. No hay letra pequeña aquí: la ley obliga al ayuntamiento a aplicar el método que el propio contribuyente elija.
El método objetivo multiplica el valor catastral del suelo por un coeficiente que depende de los años de tenencia del inmueble, fijado anualmente por ordenanza. Cuanto más tiempo se ha sido propietario, mayor suele ser el coeficiente, aunque no siempre de forma lineal.
El método real compara el valor del suelo en el momento de la venta con el valor del suelo en el momento de la compra, aplicando el porcentaje que representa el suelo sobre el valor catastral total. Si esa diferencia es cero o negativa, no hay incremento de valor y, por tanto, no hay cuota que pagar.
Estadística clave: en municipios con un tipo cercano al máximo legal del 30 %, como ocurre en Valencia, el método real penaliza más las operaciones con fuerte revalorización de mercado. Esto hace que, en ventas de muchos años de tenencia con subida notable de precios, el método objetivo suela salir más barato.
La regla práctica es sencilla: calcula ambos métodos antes de presentar nada.
- Si has tenido la vivienda pocos años y el mercado ha subido poco, el método real suele ser más favorable.
- Si la tenencia es larga y el suelo apenas se ha revalorizado en términos catastrales, el método objetivo puede resultar más bajo.
- Si vendes por debajo de lo que pagaste, el método real puede dejar la base imponible a cero.
Tipo aplicado en Valencia y bonificaciones que reducen la cuota
El Ayuntamiento de Valencia aplica un tipo de gravamen cercano al 29,7 % sobre la base imponible, muy próximo al tope estatal del 30 % que marca la ley para cualquier municipio. Esa cercanía al máximo legal explica por qué, en Valencia, elegir bien el método de cálculo tiene un impacto económico real.
La ordenanza municipal también regula bonificaciones que no deben confundirse con la no sujeción:
- En transmisiones mortis causa, puede aplicarse una bonificación de hasta el 95 % cuando el heredero es descendiente o cónyuge y mantiene la vivienda habitual del causante.
- La no sujeción opera en supuestos distintos, como las aportaciones a determinadas operaciones societarias, y significa que el impuesto ni siquiera llega a nacer.
- La bonificación, en cambio, reduce una cuota que sí existe, y suele exigir requisitos de permanencia mínima en la vivienda.
Cómo y cuándo presentar la autoliquidación en Valencia
El plazo depende del tipo de transmisión, y equivocarse de fecha cuesta dinero en recargos.
- En compraventas y donaciones, dispones de 30 días hábiles desde la fecha de la escritura para presentar la autoliquidación.
- En herencias, el plazo se amplía a 180 días naturales (seis meses) desde el fallecimiento, con posibilidad de solicitar una prórroga si se pide dentro de ese periodo.
- Reúne antes de empezar: la escritura de compraventa o de adjudicación de herencia, el último recibo del IBI (para acreditar el valor catastral del suelo), el DNI o NIE del obligado y el modelo de autoliquidación cumplimentado.
- Presenta el trámite a través de la sede electrónica del Ayuntamiento de Valencia con certificado digital o Cl@ve, o pide cita presencial en la Oficina de Gestión Tributaria Integral si prefieres asistencia personal.
Consejo profesional: guarda copia de la simulación de ambos métodos junto con la autoliquidación presentada. Si el ayuntamiento revisa el expediente y cuestiona una base imponible a cero, tener ese cálculo detallado a mano evita retrasos y peticiones adicionales de documentación.
Cómo afecta la plusvalía a tu IRPF y al coste total de vender
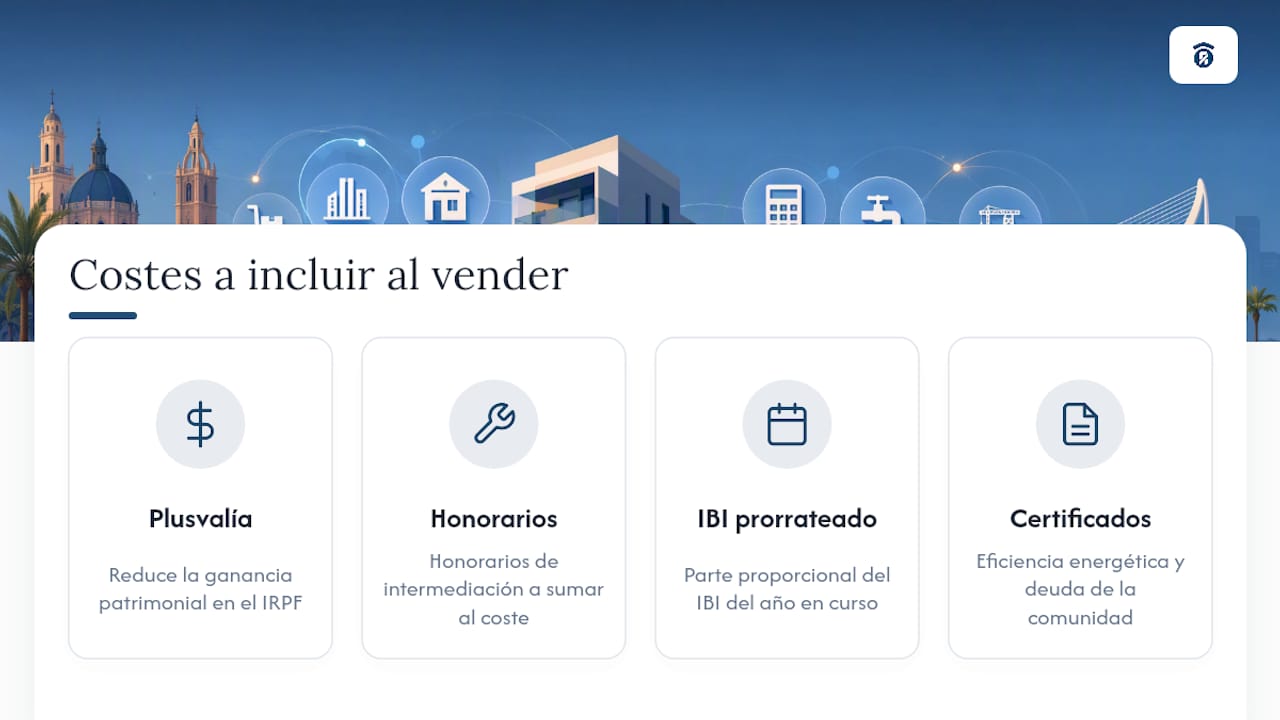
La cantidad pagada por plusvalía municipal no se pierde del todo: reduce la ganancia patrimonial que declaras en el IRPF, porque forma parte de los gastos inherentes a la transmisión. Esto significa menos base imponible sujeta al impuesto estatal sobre la renta.
Al calcular el coste real de vender conviene sumar también otros conceptos: los honorarios de intermediación, la parte proporcional del IBI del año en curso y los certificados que exige la escritura, como el de eficiencia energética o el de deuda pendiente en la comunidad. Guarda todas las facturas y justificantes de estos gastos, porque la Agencia Tributaria puede requerirlos si revisa tu declaración.
Casos prácticos: dos ejemplos numéricos en Valencia
Comparar cifras reales ayuda más que cualquier explicación teórica. Estos dos escenarios muestran cómo un mismo impuesto puede dar resultados muy distintos según el método elegido.
| Escenario | Método objetivo | Método real | Resultado |
|---|---|---|---|
| Venta tras varios años de tenencia, con revalorización moderada del suelo | Valor catastral del suelo × coeficiente por 15 años, tipo 29,7 % | Diferencia de valor de suelo entre compra y venta, tipo 29,7 % | El método objetivo suele ser más barato por la larga tenencia |
| Venta con pérdida frente al precio de compra | Cuota positiva, ya que se basa en el valor catastral y no en el precio real | Base imponible igual o inferior a cero | El método real puede dejar la cuota en 0 € |
Antes de presentar cualquiera de los dos cálculos, revisa esta checklist:
- Escritura de compra y escritura de venta (o de adjudicación de herencia) a mano.
- Último recibo del IBI para confirmar el valor catastral del suelo vigente.
- Cálculo por ambos métodos hecho por escrito, con las cifras de partida señaladas.
- Justificante de la fecha de adquisición, necesario para aplicar el coeficiente correcto en el método objetivo.
Perspectiva de Albegar sobre el trámite de la plusvalía en Valencia
En servicios inmobiliarios es importante comparar los dos métodos antes de presentar la autoliquidación para evitar errores costosos. Es recomendable realizar una valoración previa, revisión de la documentación y coordinar con asesoría fiscal para que el trámite se realice sin sorpresas. Si vendes o heredas una vivienda, trae la escritura y el último recibo del IBI a la primera consulta.
— YellowRock
Vende con Albegar y resuelve la plusvalía sin complicarte
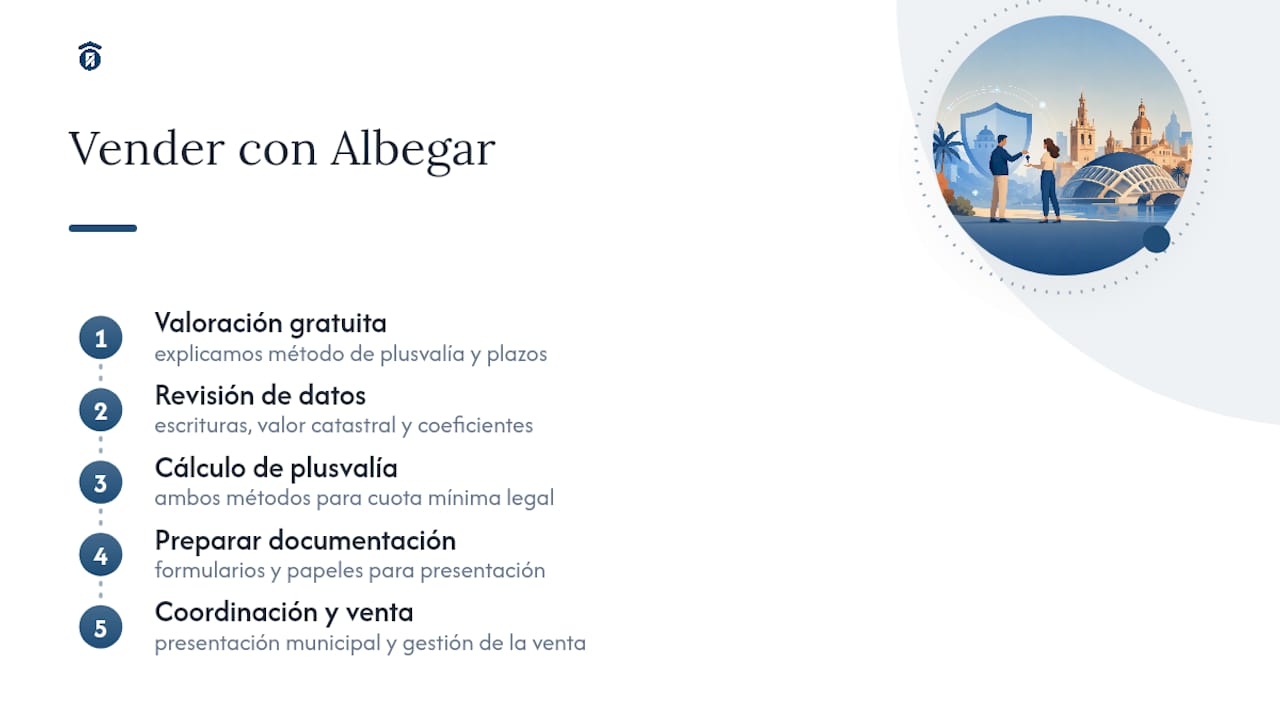
Albegar es la alternativa a lidiar solo con papeles y plazos municipales: nos encargamos de calcular ambos métodos de la plusvalía, preparar la documentación y coordinar la presentación mientras gestionamos la venta de tu vivienda en Valencia.
Nuestro equipo revisa las escrituras, el valor catastral del suelo y los coeficientes aplicables para asegurarnos de que pagas la cuota mínima legal, no la primera que sale del cálculo automático. Esto es especialmente relevante en ventas de viviendas heredadas, donde las bonificaciones del 95 % exigen requisitos que conviene comprobar antes de firmar nada.
Pide ahora una valoración gratuita de tu vivienda y te explicamos, en la misma cita, qué método de plusvalía te conviene y qué plazo tienes por delante.
Enlaces oficiales para confirmar datos y presentar el trámite
Antes de autoliquidar, conviene revisar directamente la fuente oficial en lugar de fiarse solo de calculadoras genéricas. La sede electrónica del Ayuntamiento de Valencia permite presentar la autoliquidación con certificado digital o Cl@ve, y su servicio de asistencia resuelve dudas sobre el cálculo antes de firmar. La ordenanza fiscal municipal recoge el tipo vigente y las bonificaciones exactas, que pueden actualizarse cada año.
Si tu operación implica una vivienda heredada, revisa también nuestra guía sobre venta de vivienda heredada en Valencia y nuestro checklist para vender vivienda, que detalla qué documentos preparar antes de firmar.
Fuentes
- Plusvalía C. Valenciana 2026: cuánto pagas (29.7 % Valencia)
- Plusvalía Municipal en Valencia: Bonificaciones y claves legales – Marín y Mateo abogados
Preguntas frecuentes
¿Cuál es el plazo para pagar la plusvalía en Valencia?
Son 30 días hábiles desde la escritura en compraventas y donaciones, y 180 días naturales desde el fallecimiento en herencias, con posibilidad de prórroga si se solicita dentro de ese plazo.
¿Los mayores de 65 años están exentos de la plusvalía municipal?
No existe una exención específica por edad en el IIVTNU; la exención por edad se aplica en el IRPF a la ganancia patrimonial por venta de vivienda habitual, un impuesto distinto de la plusvalía municipal.
¿Qué bonificación existe en las herencias de vivienda en Valencia?
La ordenanza municipal permite bonificar hasta el 95 % de la cuota cuando el heredero es descendiente o cónyuge y mantiene la vivienda habitual del causante, cumpliendo el requisito de permanencia exigido.
¿La plusvalía municipal tiene relación con la tasa turística en Valencia?
No, son tributos completamente distintos: la plusvalía grava el incremento de valor del suelo en una transmisión de propiedad, mientras que una tasa turística gravaría estancias en alojamientos, un concepto ajeno a la venta o herencia de un inmueble.
¿Puedo quedar exento de plusvalía si vendo con pérdidas?
Sí, si el método real arroja una base imponible igual o inferior a cero, no existe incremento de valor y la cuota puede quedar en 0 €, siempre presentando la autoliquidación con la documentación que lo acredite.


